Digital Bonds: Wann tokenisierte Anleihen sich für euer Unternehmen rechnen
Ein Digital Bond ist die Unternehmensanleihe, die ihr bereits kennt, nur elektronisch begeben und abgewickelt. Deutsches Wertpapierrecht stellt dabei sicher, dass sie rechtlich grundsätzlich dieselbe Wirkung entfaltet wie eine klassisch verbriefte Anleihe. Siemens hat zwei solcher Anleihen begeben, die EIB sechs. Ob sich das auch für euch rechnet, entscheidet sich an wenigen Punkten. Und manchmal lautet die Antwort nein.
Das Thema kurz und kompakt
-
Rechtlich nichts Neues: Digital Bonds sind klassische Inhaberschuldverschreibungen, die nach dem Gesetz über elektronische Wertpapiere (eWpG), in Kraft seit dem 10. Juni 2021, elektronisch begeben werden. Die gedruckte Urkunde entfällt.
-
Bereits im Einsatz: Siemens, die Europäische Investitionsbank, die KfW und die NRW.BANK haben bereits digitale Anleihen begeben.
-
Erst der Business Case, dann die Technologie: Ein Digital Bond rechnet sich, wenn er eine teure Bankleistung ersetzt. Volumen, wiederkehrende Emissionen und Investoren, die ihr direkt ansprechen könnt, entscheiden darüber.
-
Unsere Rolle: Wir prüfen mit euch den Business Case, entwickeln das Zielbild und koordinieren die spezialisierten Umsetzungspartner, vom Registerführer bis zur Partnerbank.
Was ist ein Digital Bond, und was nicht?
Ein Digital Bond, im Deutschen auch tokenisierte Anleihe oder digitale Anleihe genannt, ist rechtlich dieselbe Inhaberschuldverschreibung wie eure klassische Unternehmensanleihe. Der Unterschied liegt allein im Weg der Begebung und der registerrechtlichen Abbildung: Das Wertpapier wird in einem elektronischen Register eingetragen; die gedruckte Globalurkunde entfällt. Das eWpG macht diese Form der Begebung möglich und trat am 10. Juni 2021 in Kraft.
Drei Punkte helfen bei der Abgrenzung:
-
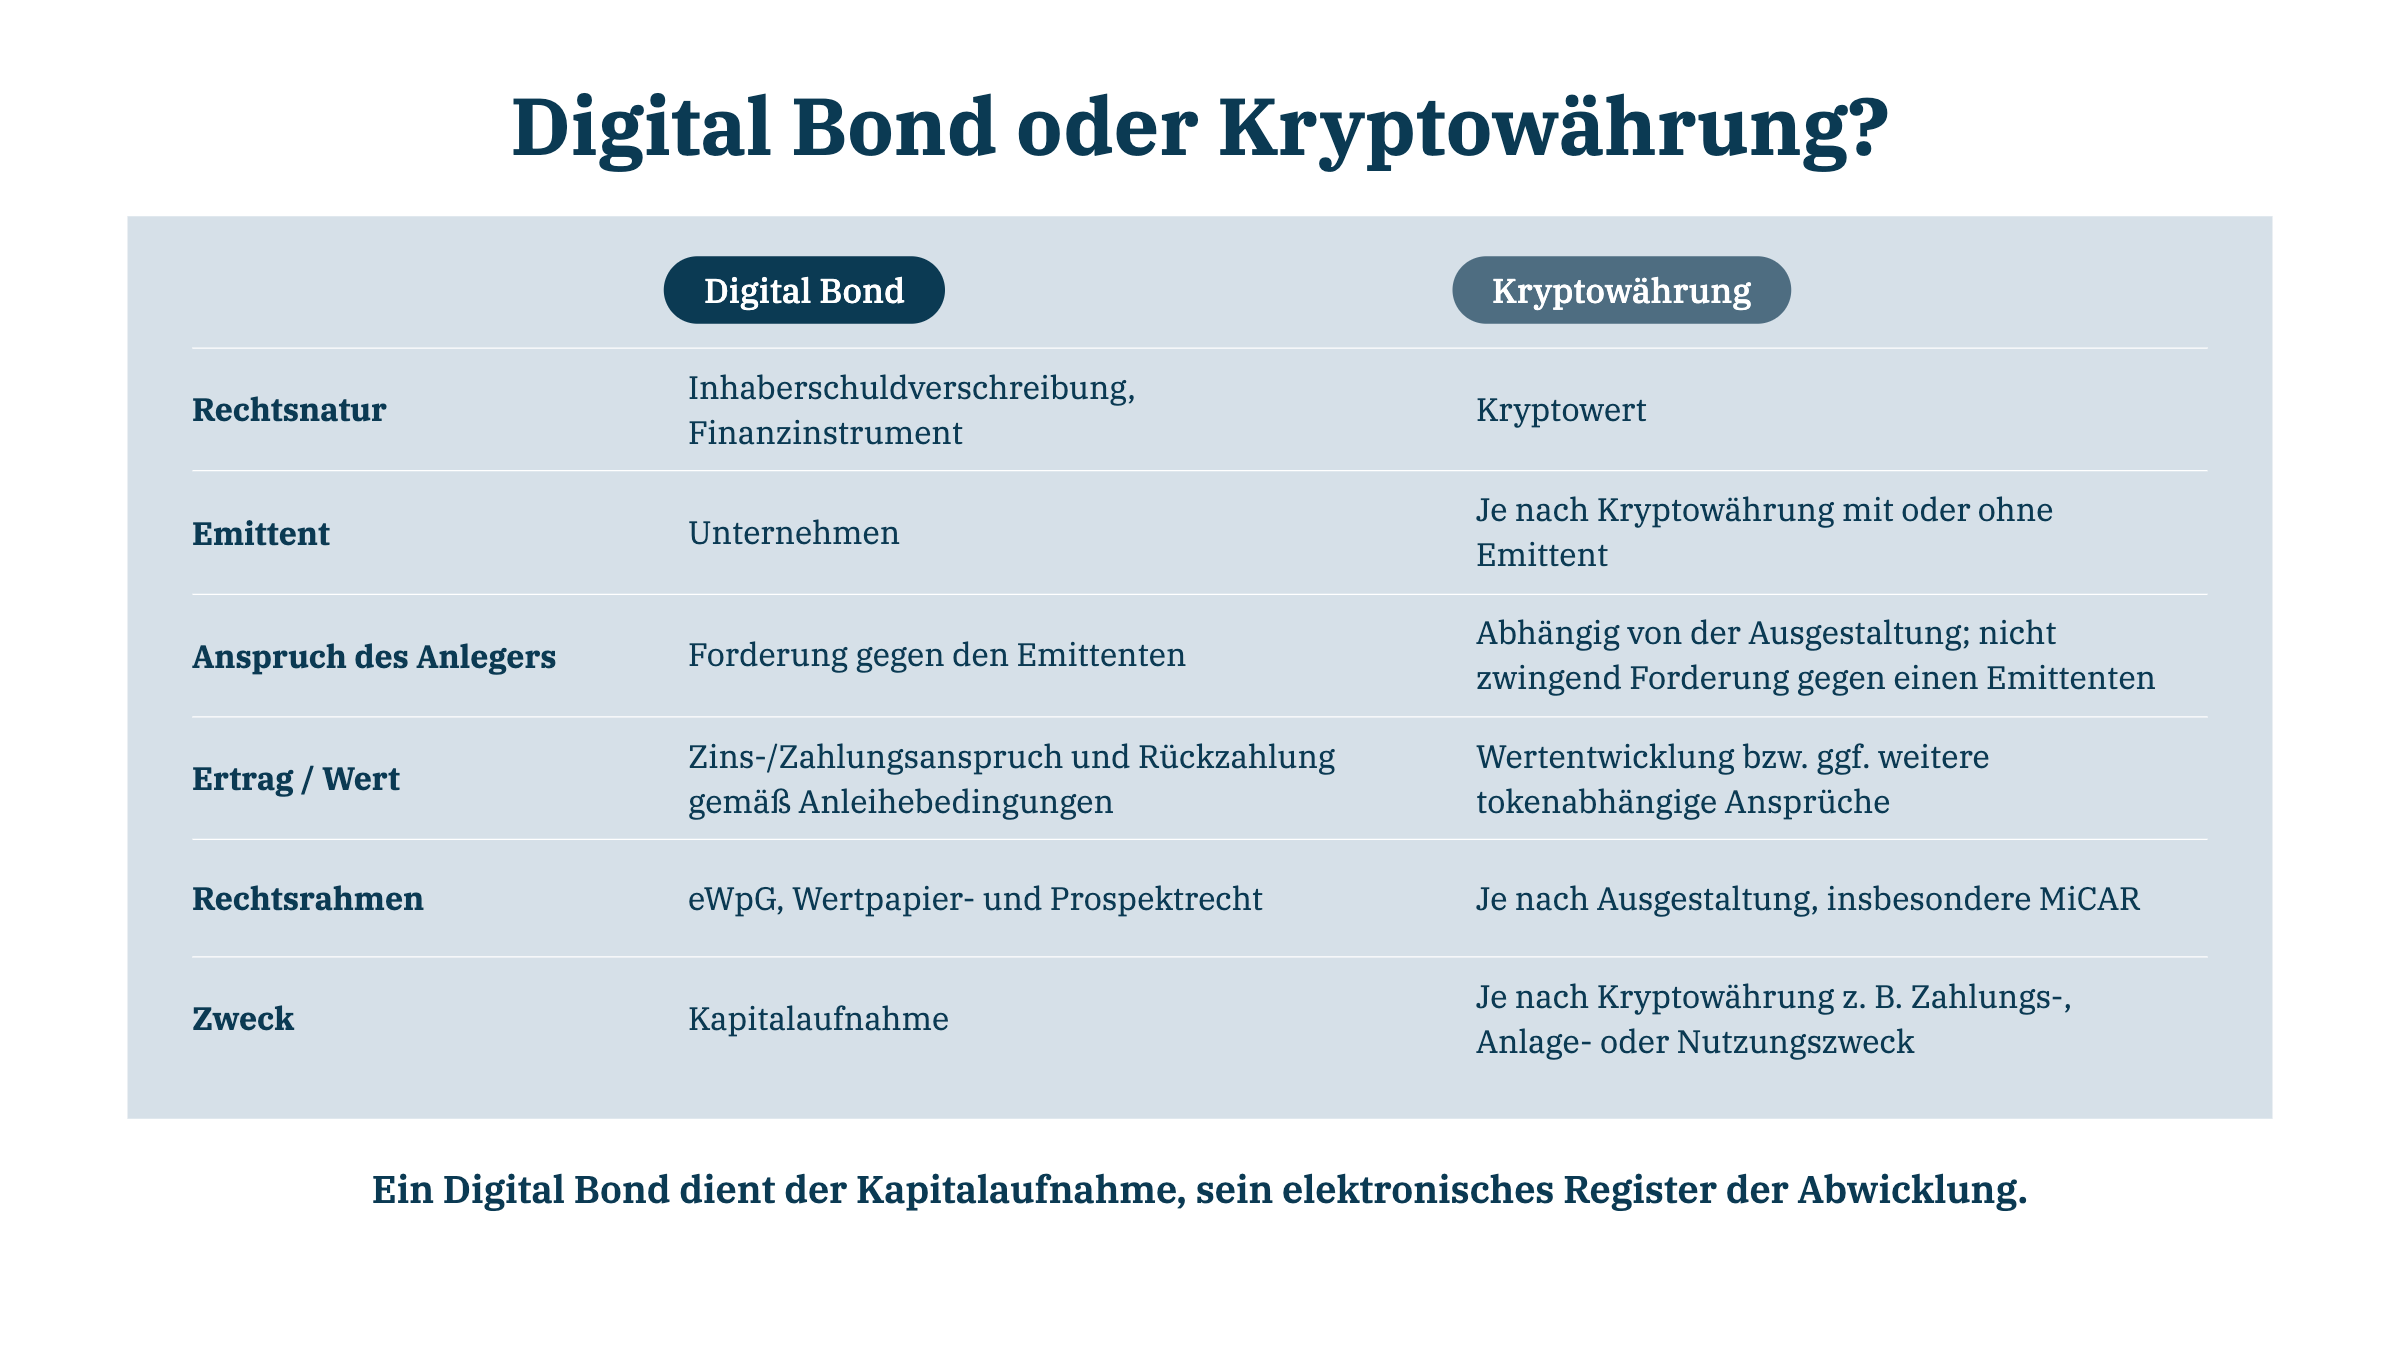
Digital Bonds sind keine Kryptowährung. Diese Verwechslung hören wir in Gesprächen mit Finanzvorständen am häufigsten, oft ausgelöst durch Schlagzeilen über Krypto-Skandale.
-
Digital Bonds sind Finanzinstrumente mit Anleihecharakter. Es gibt einen Emittenten, einen Nennbetrag, einen Kupon und eine Rückzahlung.
-
Digital Bonds tragen dasselbe Anlagerisiko wie eure klassische Anleihe. Investoren erwerben eine Forderung gegen euer Unternehmen.
Das eWpG kennt zwei Wege, ein Wertpapier elektronisch zu führen:
-
Zentralregisterwertpapier: zentral in einem Wertpapierregister geführt, etwa durch eine Wertpapiersammelbank.
-
Kryptowertpapier: in einem Kryptowertpapierregister auf Basis eines fälschungssicheren, dezentralen Aufzeichnungssystems geführt.
Für euch als Emittent entscheidend: Beide Varianten sind rechtlich vollwertige Wertpapiere. Nach § 2 Abs. 2 eWpG entfaltet ein elektronisches Wertpapier grundsätzlich dieselbe Rechtswirkung wie ein urkundlich begebenes Wertpapier; § 2 Abs. 3 eWpG behandelt es zudem sachenrechtlich wie eine Sache. Damit greifen auch wertpapierrechtliche Schutzmechanismen wie der gutgläubige Erwerb nach § 26 eWpG.
Wie eine Emission in der Praxis abläuft
Der Ablauf einer Digital-Bond-Emission unterscheidet sich in der Emissionsphase kaum vom klassischen Weg, weil Prospekt, Rating, Legal Opinion, Marketing und Investorenansprache bei beiden Wegen gleichermaßen anfallen. Es gibt allerdings eine einmalige Aufbauphase für Plattform, Registerführer und gegebenenfalls ein Haftungsdach, die beim klassischen Weg entfällt und bei Folgeemissionen nicht wiederkehrt.
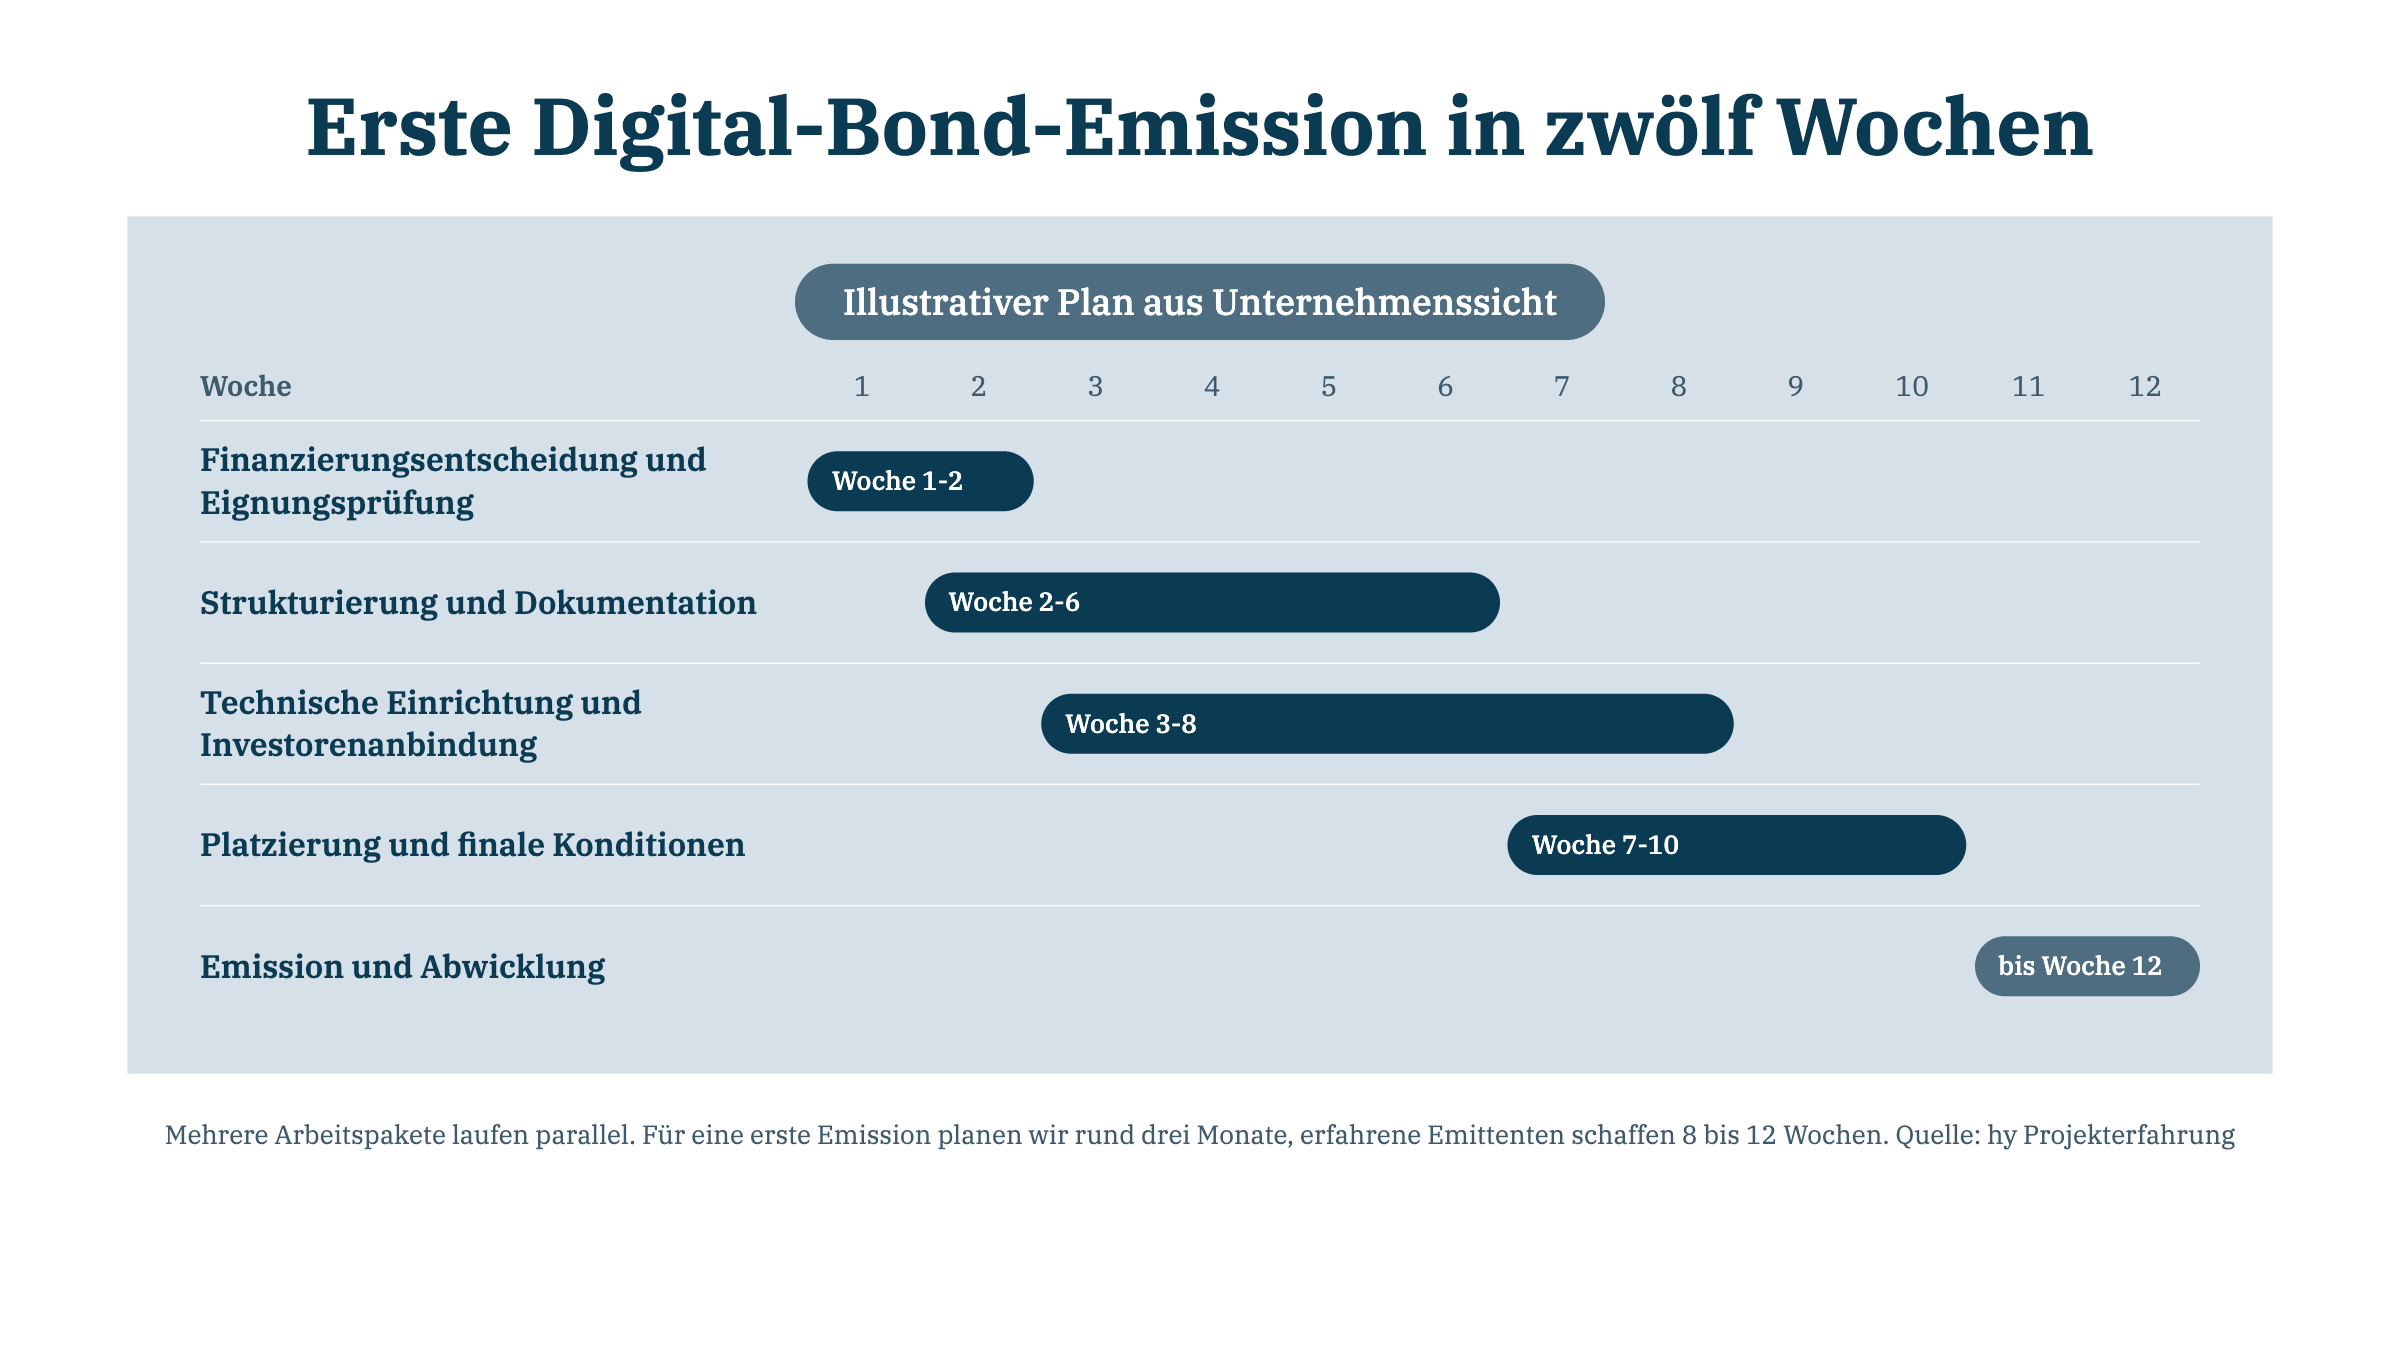
Aus unserer Projektarbeit planen wir für eine erste Emission rund drei Monate Vorlauf. Für kapitalmarkterfahrene Emittenten mit überschaubarem Produkt, erreichbaren Investoren und vorhandener Plattform sind acht bis zwölf Wochen ein realistischer Korridor.
Der folgende Zwölf-Wochen-Plan zeigt euch illustrativ, wie eine erste Emission aus Unternehmenssicht ablaufen kann, mit mehreren Arbeitspaketen parallel:
|
Phase |
Was das Unternehmen klären oder liefern muss |
Zeitraum |
|---|---|---|
|
Finanzierungsentscheidung und Eignungsprüfung |
Kapitalbedarf, Volumen, Laufzeit und Anlegerkreis bestimmen, klassische und digitale Optionen vergleichen, prüfen ob die vorgesehenen Investoren die digitale Struktur nutzen können |
Woche 1-2 |
|
Strukturierung und Dokumentation |
Anleihebedingungen, Angebotsform, gegebenenfalls Prospekt, interne Beschlüsse und Dienstleisterverträge vorbereiten, Registerstruktur, registerrechtliche Abbildung und Zahlungsstruktur festlegen |
Woche 2-6 |
|
Technische Einrichtung und Investorenanbindung |
Zeichnungsstrecke konfigurieren, Register und registerrechtliche Abbildung anbinden, Identifizierungsprozesse durchführen, Zahlungsabläufe und Datenübergaben testen |
Woche 3-8 |
|
Platzierung und finale Konditionen |
Investoren ansprechen, Zeichnungen entgegennehmen, Preis beziehungsweise Kupon finalisieren, Zuteilung festlegen |
Woche 7-10 |
|
Emission und Abwicklung |
Registereintragung, Lieferung und Zahlung zum Termin, Abschlussunterlagen und Übergabe in den laufenden Betrieb |
bis Woche 12 |
Der eigentliche Effizienzgewinn zeigt sich am Abwicklungstag: Die zweite digitale Anleihe von Siemens wurde über die Trigger-Lösung der Deutschen Bundesbank in wenigen Minuten abgewickelt, während die erste Emission dafür noch zwei Tage benötigte. Die Eintragung im elektronischen Register ersetzt die Urkunde und dokumentiert das Eigentum revisionssicher. Mit dem Wegfall der Globalurkunde und des zentralen Clearings entfallen manuelle Abstimmungsschritte zwischen den Beteiligten.
Regulatorischer Rahmen: eWpG statt MiCAR
Die häufigste regulatorische Verwirrung bei Digital Bonds betrifft die MiCAR-Verordnung.
MiCAR regelt Krypto-Werte, etwa Stablecoins. Finanzinstrumente im Sinne der MiFID II (eine EU-Richtlinie für den Finanzmarkt, die den Handel mit Wertpapieren regelt und den Anlegerschutz verbessert) sind nach Art. 2 Abs. 4 MiCAR-Verordnung ausdrücklich von der MiCAR ausgenommen.
Ein Digital Bond ist ein Finanzinstrument. Für seine Begebung gelten das eWpG, das allgemeine Wertpapierrecht und das Prospektrecht, nicht die MiCAR.
Praktisch heißt das für euch:
-
Keine extra Krypto-Dienstleister-Erlaubnis erforderlich. Die Informations- und Prospektpflichten richten sich nach dem einschlägigen Kapitalmarktrecht.
-
Der Compliance-Anker ist der Kryptowertpapierregisterführer. Er benötigt eine Erlaubnis nach dem KWG und wird von der BaFin beaufsichtigt.
-
Das Verfahren ist kein regulatorisches Neuland mehr. Die BaFin hat in den vergangenen Jahren praktische Erfahrung mit eWpG-Emissionen gesammelt. Wer heute eine digitale Anleihe prüft, bringt also kein unerprobtes Verfahren als Erster durch die Aufsicht. Das ist auch die Antwort auf den Einwand des Karriererisikos, den wir in Vorstandsrunden regelmäßig hören.
Digital Bonds in der Praxis: Diese Unternehmen haben den Schritt bereits gemacht
Eine Frage kommt in Vorstandsrunden fast immer: Machen das schon andere? Ja, und nicht nur Banken.
-
Der greifbarste Referenzfall ist Siemens: Der DAX-Konzern hat im September 2024 seine zweite digitale Anleihe über 300 Mio. € nach dem eWpG begeben, nach einer ersten Emission über 60 Mio. € im Jahr 2023.
-
Die Europäische Investitionsbank hat im November 2024 bereits ihre sechste digitale Anleihe begeben.
-
Die NRW.BANK hat 2025 ihre erste digitale Anleihe über 100 Mio. € platziert.
-
Die KfW hat zwei digitale Emissionen mit einem Volumen von zusammen 150 Mio. € begeben.
-
Auch international sind Digital Bonds relevant. Toyota hat einen Digital Bond über 1 Milliarde Yen direkt über die TOYOTA Wallet App emittiert.
Aussagekräftiger als die Namen sind die Wiederholungen: Siemens hat nach der ersten Emission eine fünfmal größere zweite begeben, die EIB ist bei Nummer sechs.
Wann sich ein Digital Bond rechnet: Der Business Case
Ein Digital Bond rechnet sich nur, wenn er eine teure Bankleistung ersetzt. Die Digitalisierung allein spart nichts: Auf der reinen Infrastrukturebene ist er zunächst teurer als eine klassische Anleihe, weil Aufbau und Betrieb der digitalen Struktur hinzukommen.
Unser Digital-Bond-Rechner zeigt, dass vier Faktoren zusammenkommen müssen:
-
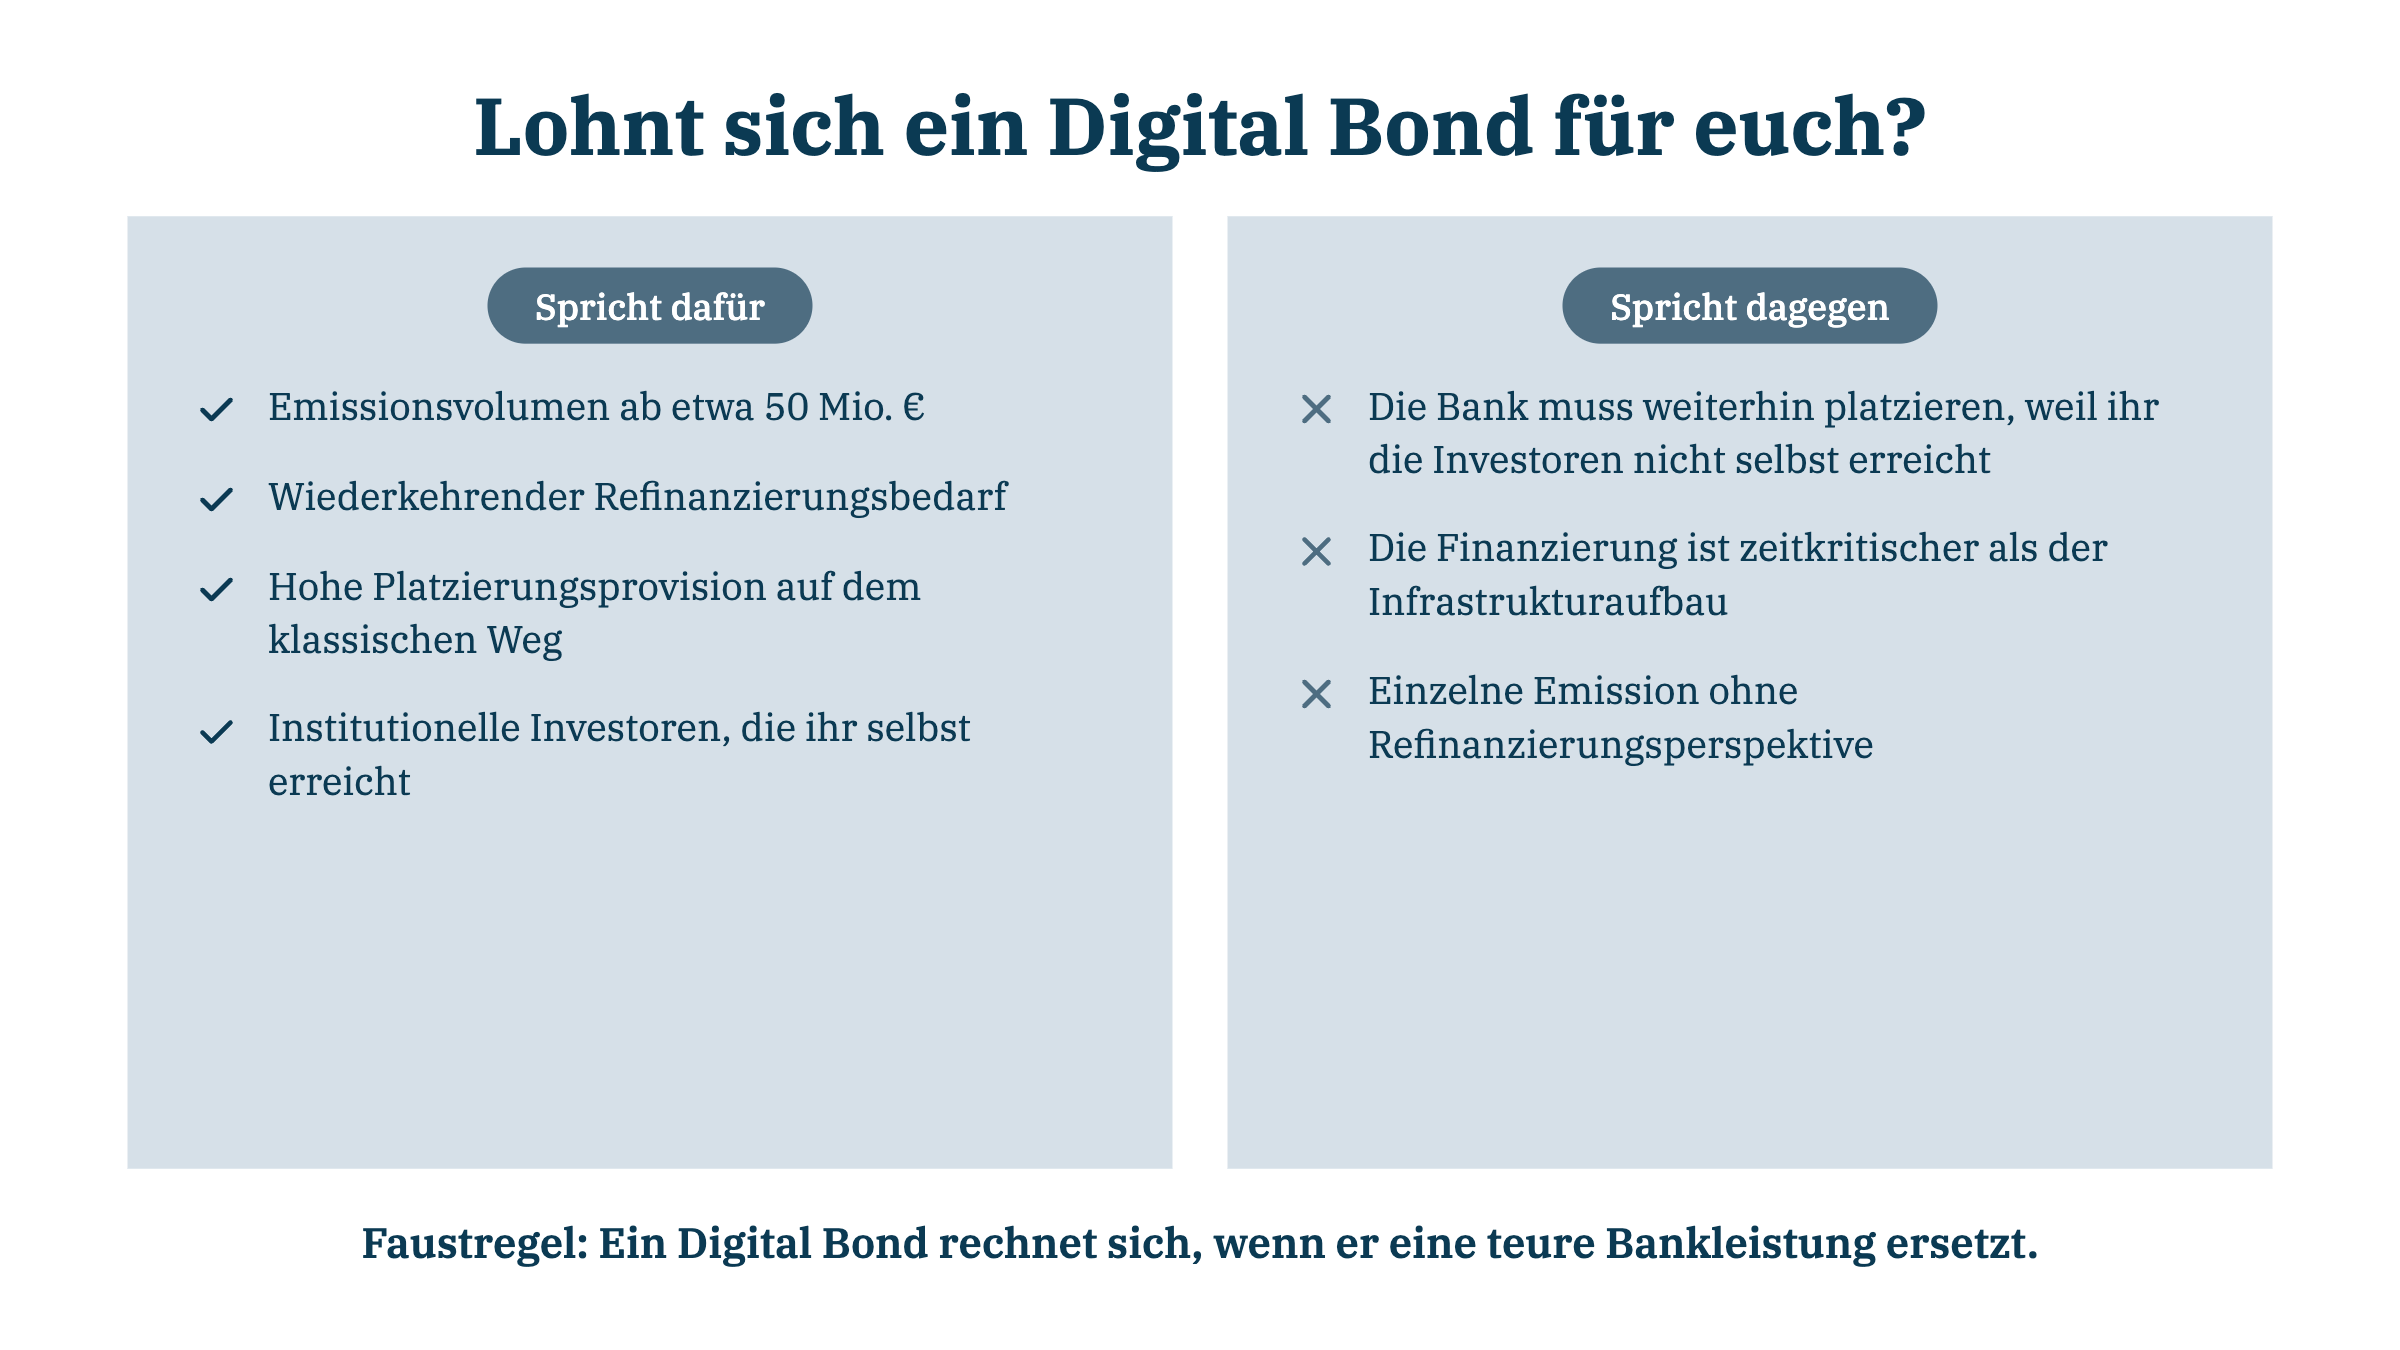
Volumen ab etwa 50 Mio. €: Darunter tragen die weitgehend fixen Infrastrukturkosten das Modell nicht mehr verlässlich, weil sie nur schwach mit dem Volumen skalieren.
-
Wiederkehrende Emissionen: Das Modell rechnet in Refinanzierungszyklen. Wer einmal begibt und danach nie wieder, amortisiert die Aufbaukosten nicht.
-
Hohe klassische Platzierungsprovision: Je höher die Platzierungsprovision über den klassischen Emissionsweg, desto mehr amortisiert sich die digitale Alternative.
-
Bekannte institutionelle Investorenbasis: Wer seine Investoren direkt ansprechen kann, braucht die Platzierungsleistung der Bank weniger und kann auf ein Haftungsdach verzichten.
Wie groß der Hebel sein kann, zeigt ein Modellfall aus unserem Rechner: Bei einer nativ digitalen Anleihe über 25 Mio. € mit fünf Jahren Laufzeit betragen die digitalen Infrastrukturkosten einschließlich erstmaligem Aufbau 529.250 €. Kann der Emittent eine bisherige Bank-Platzierungsprovision von vier Prozent vollständig vermeiden, ergibt sich innerhalb der betrachteten Kostenblöcke ein rechnerischer Vorteil von 470.750 €. Die vier Prozent sind ein Szenariowert, keine Aussage über die übliche Provision jedes Unternehmens. Vertriebs-, Rechts-, Marketing- und interne Umsetzungskosten müsst ihr separat berücksichtigen.
Die Gegenprobe: Wann wir von einem Digital Bond abraten
In drei Fällen raten wir bewusst ab:
-
Die Bank muss ihre Platzierungsleistung weiterhin erbringen, weil ihr eure Investoren nicht direkt ansprechen könnt.
-
Die Finanzierung ist zeitkritischer als der Infrastrukturaufbau.
-
Es bleibt bei einer einzelnen Emission ohne Refinanzierungsperspektive.
In diesen Fällen kommt die digitale Struktur als zusätzlicher Kostenblock hinzu, ohne dass eine Bankleistung entfällt. Wir halten diese Gegenprobe für den wichtigsten Teil der gesamten Prüfung und gehen sie in jedem Projekt durch, bevor wir über Struktur und Partner sprechen.
Ein teurer Fehler bei Digital Bonds ist, die Technologie zu wählen, bevor die Wirtschaftlichkeit geklärt ist. Ein bewusster Pilot kann trotzdem sinnvoll sein, etwa um Fähigkeiten aufzubauen, sollte dann aber als finanzierter Innovationsschritt bewertet werden, dessen Wirtschaftlichkeitsnachweis noch aussteht.
Wie wir euch auf dem Weg zum Digital Bond begleiten
Wir begleiten Finanzvorstände bei der Bewertung und Umsetzung von Digital-Bond-Vorhaben, als sachkundige Einordner an eurer Seite. hy ist eine partnergeführte Unternehmensberatung mit Sitz in Berlin, gegründet 2017, mit mehr als 850 Projekten für über 350 Kunden.
Was wir übernehmen:
-
Spezialisiertes Team: Unsere Digital-Assets-Unit kennt die Akteure im Tokenisierungs-Ökosystem, von Registerführern bis zu Partnerbanken, und bringt sie im Projekt zusammen.
-
Etabliertes Netzwerk: Zu unserem Netzwerk gehört die Web3 Pioneers Community, in der Corporates und Mittelständler aus dem DACH-Raum vertreten sind.
-
Prüfung bis Umsetzung: Wir prüfen mit euch, ob ein Digital Bond überhaupt zu eurer Finanzierungssituation passt, koordinieren Partner und Schnittstellen der passenden Lösung und begleiten die Umsetzung bis zur Betriebsfähigkeit.
-
Klare Verantwortung: Die technische und regulierte Durchführung liegt bei den jeweils zuständigen Partnern.
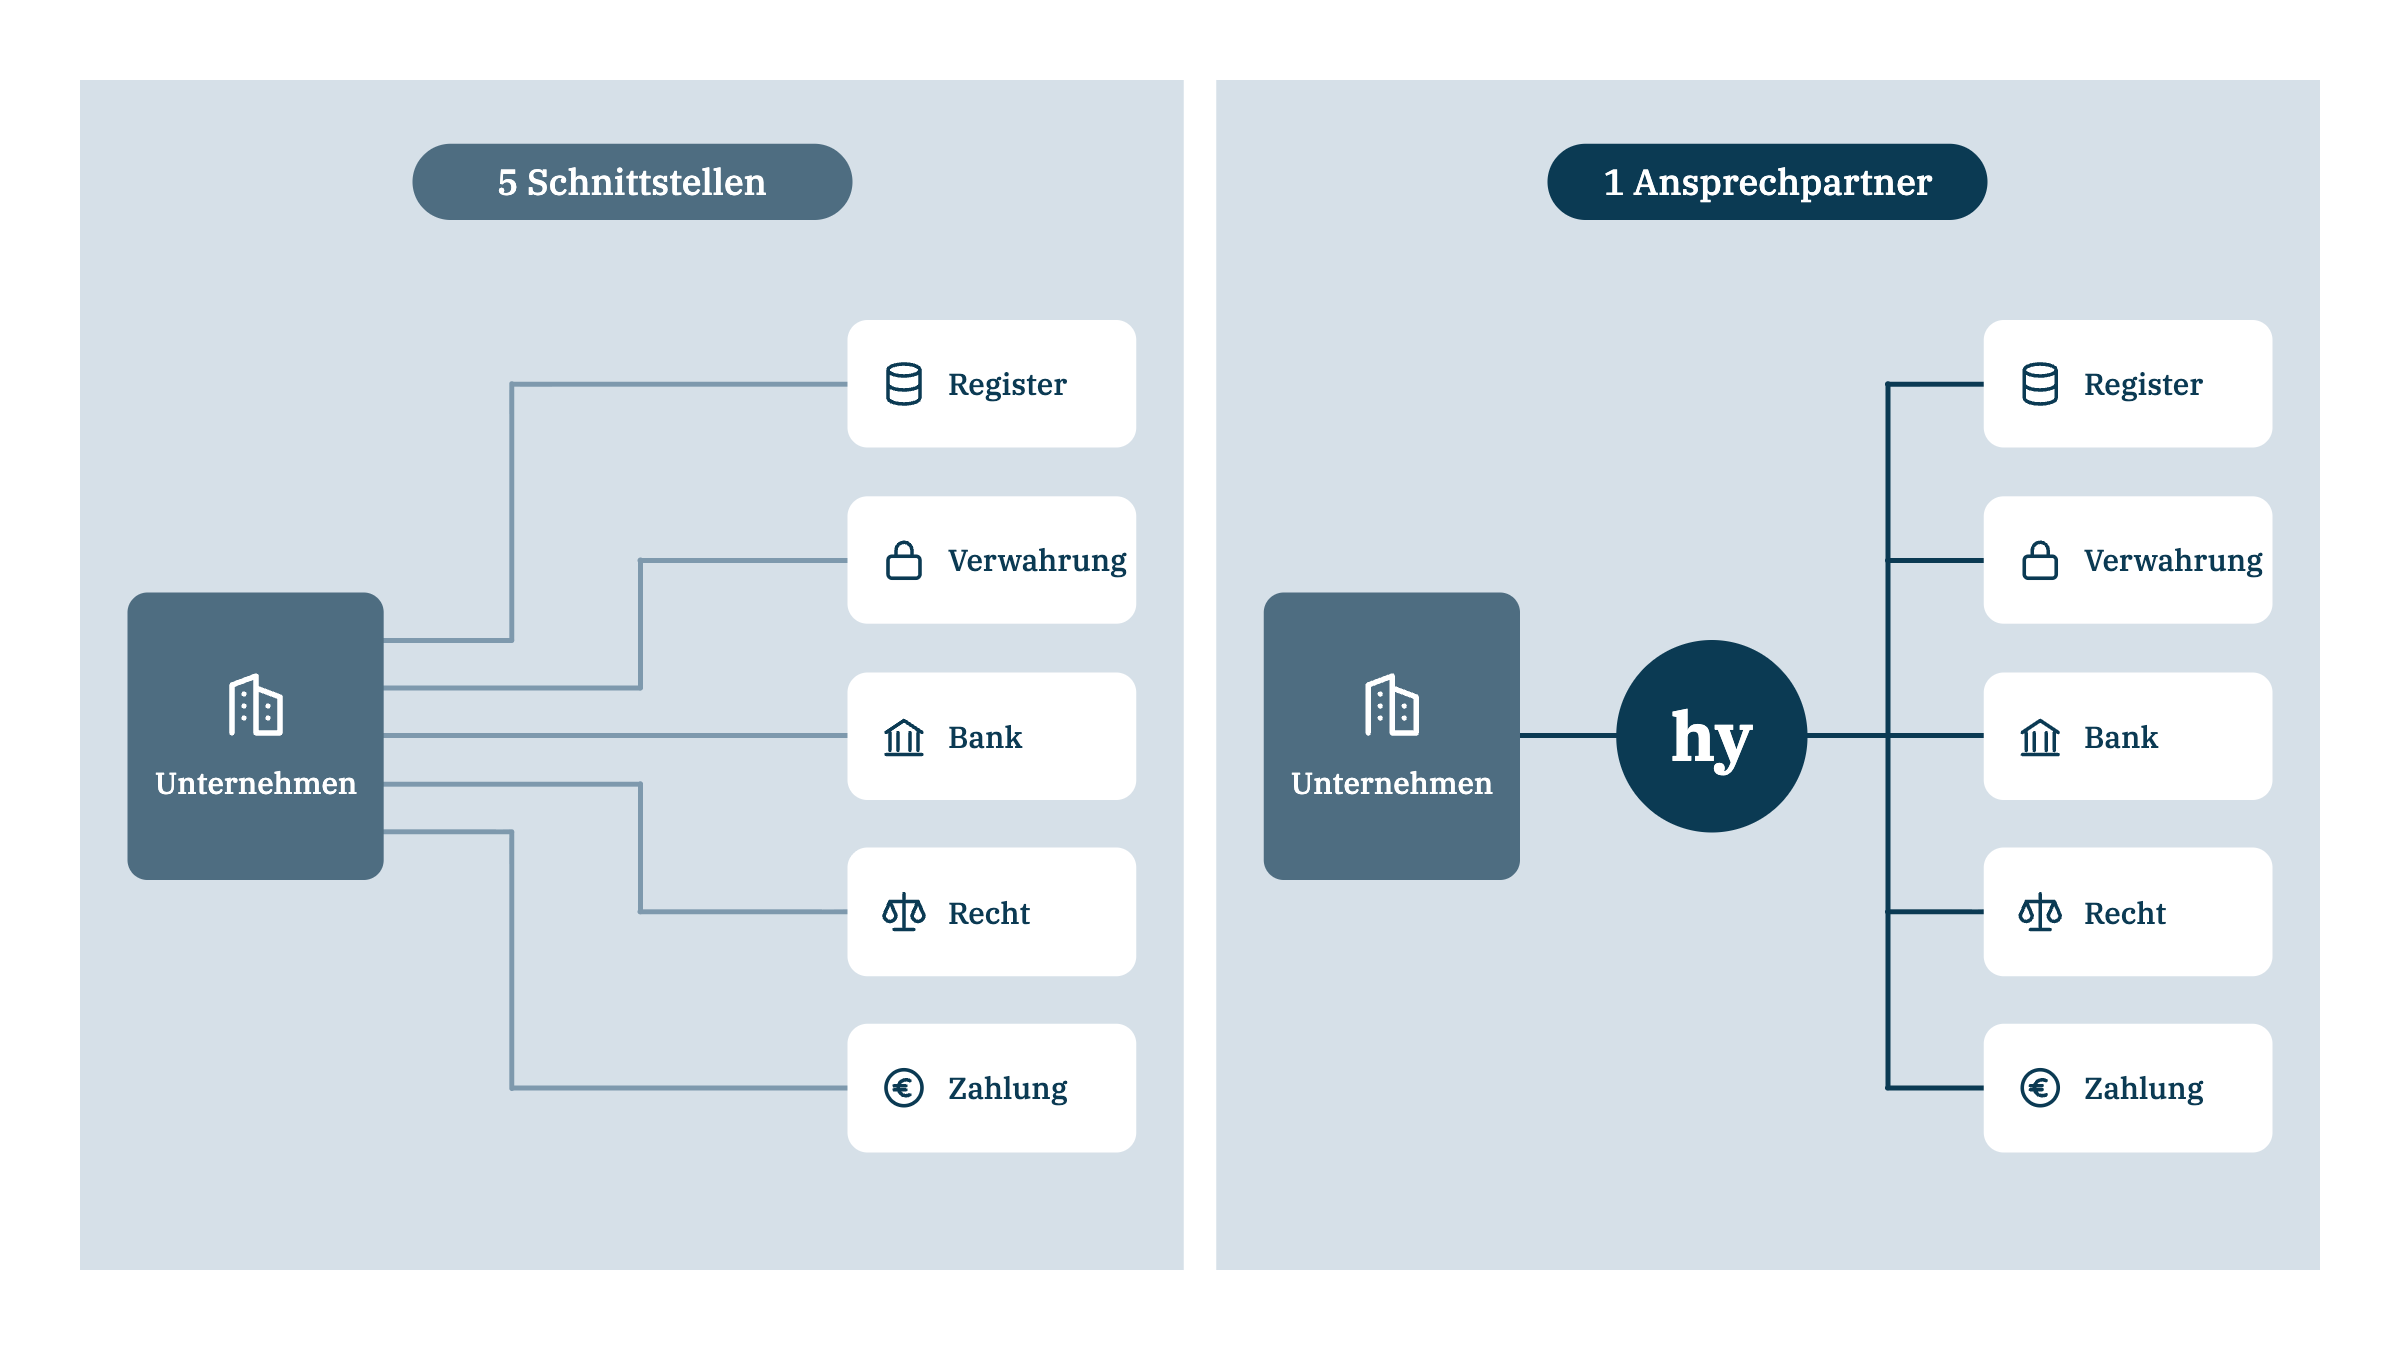
Unser Anspruch im Projektalltag: Wir übersetzen die Finanzierungsfrage des Unternehmens in eine wirtschaftlich und operativ passende Lösung. Dafür prüfen wir den Business Case, entwickeln das Zielbild und koordinieren die spezialisierten Umsetzungspartner. Der CFO erhält eine zentrale Projektsteuerung; die Schnittstellen zwischen Technologie, Registerführung, registerrechtlicher Abbildung, Recht und internen Prozessen halten wir zusammen. Uns unterscheidet dabei auch unser Vergütungsmodell: Wir koppeln einen Teil unseres Honorars an den Erfolg und tragen das Risiko mit.
Prüft, ob sich ein Digital Bond für euch rechnet. Mit unserem Digital-Bond-Rechner stellt ihr die Kosten gegenüber: Emissionsvolumen, Laufzeit und bisherige Platzierungskosten eintragen, und ihr seht, welche Kostenblöcke bei einer digitalen Struktur entfallen und welche hinzukommen.
Fazit: Die nächsten Schritte zum Digital Bond
Ein Digital Bond ist eine Unternehmensanleihe mit schlankerer Abwicklung, rechtlich über das eWpG abgesichert und von Siemens, der EIB und der KfW erprobt. Wenn ihr regelmäßig Anleihen begebt, eure Investoren direkt ansprechen könnt und die Kosten eurer bisherigen Platzierungen kennt, lohnt sich eine erste Prüfung jetzt. Für alle anderen bleibt der klassische Weg oft der günstigere. Die Prüfung beginnt mit einer Gegenüberstellung: Was hat die Platzierung eurer letzten Anleihe gekostet, und was würde die digitale Struktur bei eurem Volumen kosten?