Humanoide Roboter in der Industrie: Welche Rolle DACH-Unternehmen jetzt besetzen können
Die ersten Serienstücklisten für humanoide Roboter in der Industrie werden gerade geschrieben. Viele Komponentenhersteller, Maschinenbauer und Prüfhäuser im DACH-Raum haben die Fähigkeiten, die diese Lieferketten brauchen, tauchen darin aber noch kaum auf. Wer jetzt klärt, welche Rolle zum eigenen Unternehmen passt, sichert sich einen Platz, bevor die Architekturen festgelegt sind.
Das Thema kurz und kompakt
- Das Wagniskapital disaggregiert: Der Anteil von Foundation-Modellen und Komponenten am Jahreskapital ist von zwei Prozent (2023) auf 42 Prozent im ersten Halbjahr 2026 gestiegen. Die Wertschöpfung zerfällt dabei in mindestens 19 Rollen.
- Der Wert liegt außerhalb der Hardware: In unserem Rechenmodell fallen je Euro Hardware rund vier Euro weitere Ausgaben an, und rund 65 Prozent der Ausgaben entstehen in Betrieb und Einbau.
- DACH hat eine Positionierungslücke: Für alle sieben Subsysteme eines Humanoiden gibt es Kompetenzträger im DACH-Raum, doch nur elf von 268 finanzierten Unternehmen kommen von hier.
- So unterstützen wir: Wir bei hy dekodieren diesen Markt datengetrieben und begleiten Unternehmen bei der Wahl und beim Aufbau ihrer Rolle im Ökosystem.
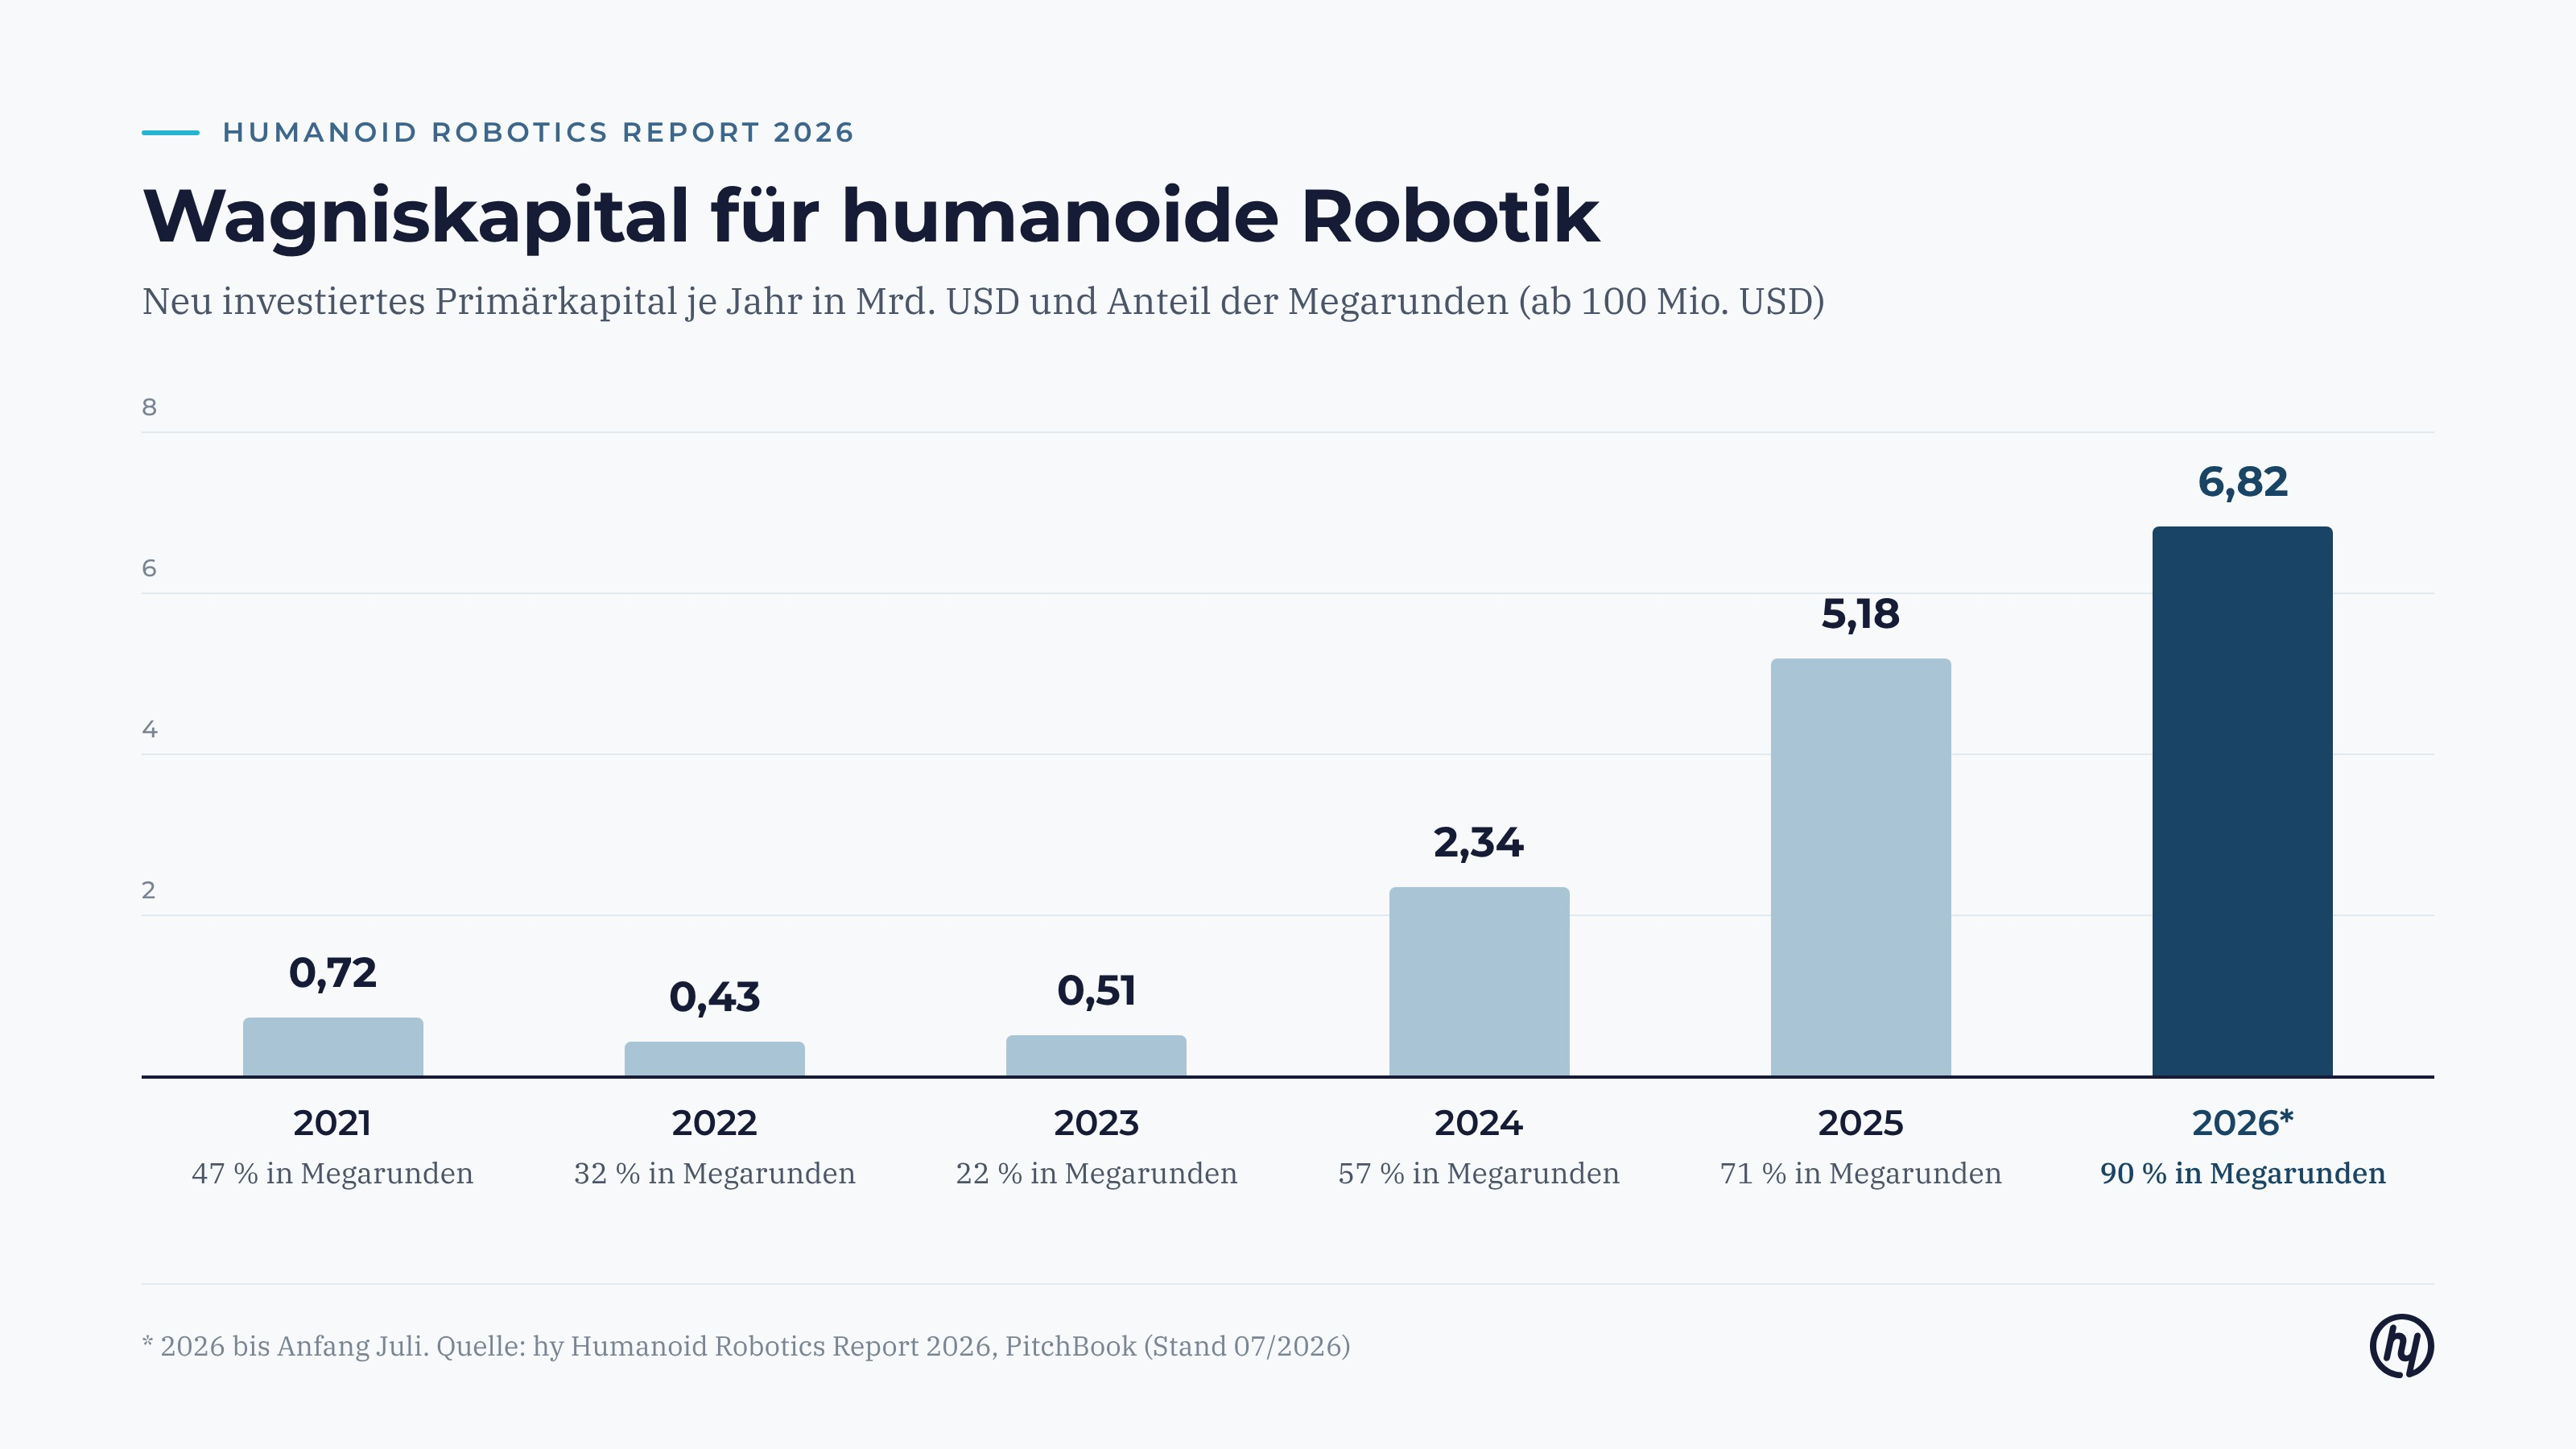
Für unseren Humanoid Robotics Report haben meine Kollegin Sophie Stroh und ich 268 wagniskapitalfinanzierte Humanoid-Unternehmen in 823 Finanzierungsrunden ausgewertet, dazu über 25.000 Patentpublikationen und 68 DACH-Industrieunternehmen. Zwei Zahlen fassen den Befund zusammen: Das Wagniskapital für humanoide Robotik ist von 0,5 Mrd. USD im Jahr 2023 auf 6,8 Mrd. USD bis Anfang Juli 2026 gestiegen. Von den 268 finanzierten Unternehmen kommen aber nur elf aus dem DACH-Raum.
Wie groß der Markt am Ende wird, kann heute niemand seriös sagen. Die Rollen darin werden trotzdem jetzt vergeben, denn die ersten Serienstücklisten werden gerade ausgeschrieben. Viele Komponentenhersteller, Maschinen- und Anlagenbauer, Prüfhäuser und Betreiber haben die Kompetenz, humanoide Roboter in der industriellen Produktion möglich zu machen. Welche Rolle sie im entstehenden Ökosystem besetzen können, ist für die meisten aber noch offen. Genau darum geht es in diesem Artikel.
Der vollständige Humanoid Robotics Report
Alle 19 Rollen, die Kostenrechnung und die Bewertung der 68 DACH-Unternehmen findet Ihr im Report. Für ein Gespräch über Eure eigene Position meldet Euch gern bei uns.
Warum humanoide Roboter jetzt in Serie gehen: Das Kapital finanziert keine Experimente mehr
Entscheidend ist dabei vor allem, wie das Geld fließt. Die Finanzierungsrunden werden immer größer: Im Schnitt lagen sie 2025 bei 65 Mio. USD, bis Anfang Juli 2026 bei 131 Mio. USD. 90 Prozent des Kapitals fließen inzwischen in Runden ab 100 Mio. USD. Solche Megarunden gab es bis Juli 2026 schon 20, im gesamten Vorjahr waren es zwölf. So viel Geld investiert niemand in Prototypen. Damit werden Serienanläufe finanziert.
Auch wer investiert, hat sich verändert. In mindestens 15 der 20 Megarunden sind große Industrieunternehmen beteiligt. Sie investieren in die Roboter, die sie später selbst einsetzen oder bauen wollen: Bosch und Schaeffler sind an der Finanzierung von NEURA Robotics beteiligt, Magna ist bei Sanctuary AI gleichzeitig Investor und Kunde und soll die Roboter auch fertigen.
Außerdem fließt das Geld immer öfter in einzelne Bauteile und in die Software, die den Roboter steuert. Für Zulieferer heißt das: Es entstehen eigene Märkte für Komponenten.
Für mich ist die Konsequenz klar: Wer jetzt auf die Stückliste eines Serienroboters kommt, steht mit hoher Wahrscheinlichkeit auch auf den nächsten. Und er hat gute Chancen auf das Service- und Wartungsgeschäft, das später folgt.
Was humanoide Roboter wirklich kosten: Der Wert entsteht um den Roboter herum
In der öffentlichen Debatte geht es fast immer um den Roboter selbst. Wirtschaftlich ist er nur ein Teil des Geschäfts. In unserem Rechenmodell entstehen je Euro Hardware über die Nutzungsdauer rund vier Euro weitere Ausgaben. Im Basisfall kostet ein Roboter damit insgesamt das Fünffache seines Hardwarepreises, die Bandbreite liegt zwischen 4,50 und 5,80 Euro je Euro Hardware.
| Kostenebene | Ausgaben je Euro Hardware | Anteil an den Gesamtausgaben |
|---|---|---|
| Der Roboter selbst (Hardware) | 1,00 € | 20 % |
| Einbau und Integration | 1,25 € | 25 % |
| Betrieb und Lifecycle | 2,00 € | 40 % |
| Anwendungen und Plattform | 0,50 € | 10 % |
| Flottenbetrieb und Daten | 0,14 € | 3 % |
| Beschaffung und Nachweis | 0,16 € | 3 % |
Werte gerundet. Quelle: hy Value-Pool- und Kostenmodell, Basisfall, im Humanoid Robotics Report.
Etablierte Industrien zeigen ähnliche Verhältnisse. In der klassischen Robotik kostet das einsatzbereite System rund das Dreifache des Roboterpreises, im Maschinenbau erreicht der Aftermarket über die Lebensdauer das Ein- bis Dreifache des Erstverkaufs.
Der größte Ausgabenblock, Betrieb und Lifecycle, öffnet allerdings zuletzt. Der Zugang dazu entsteht über Lieferung und Integration in der ersten Welle, denn betreut wird später die installierte Basis. Deshalb ist der Hardware-Auftrag für mich vor allem eines: der Zugang zum Folgegeschäft aus Service, Ersatzteilen und Daten.
Rollen im Ökosystem humanoider Robotik: Diese sechs passen zu DACH-Unternehmen
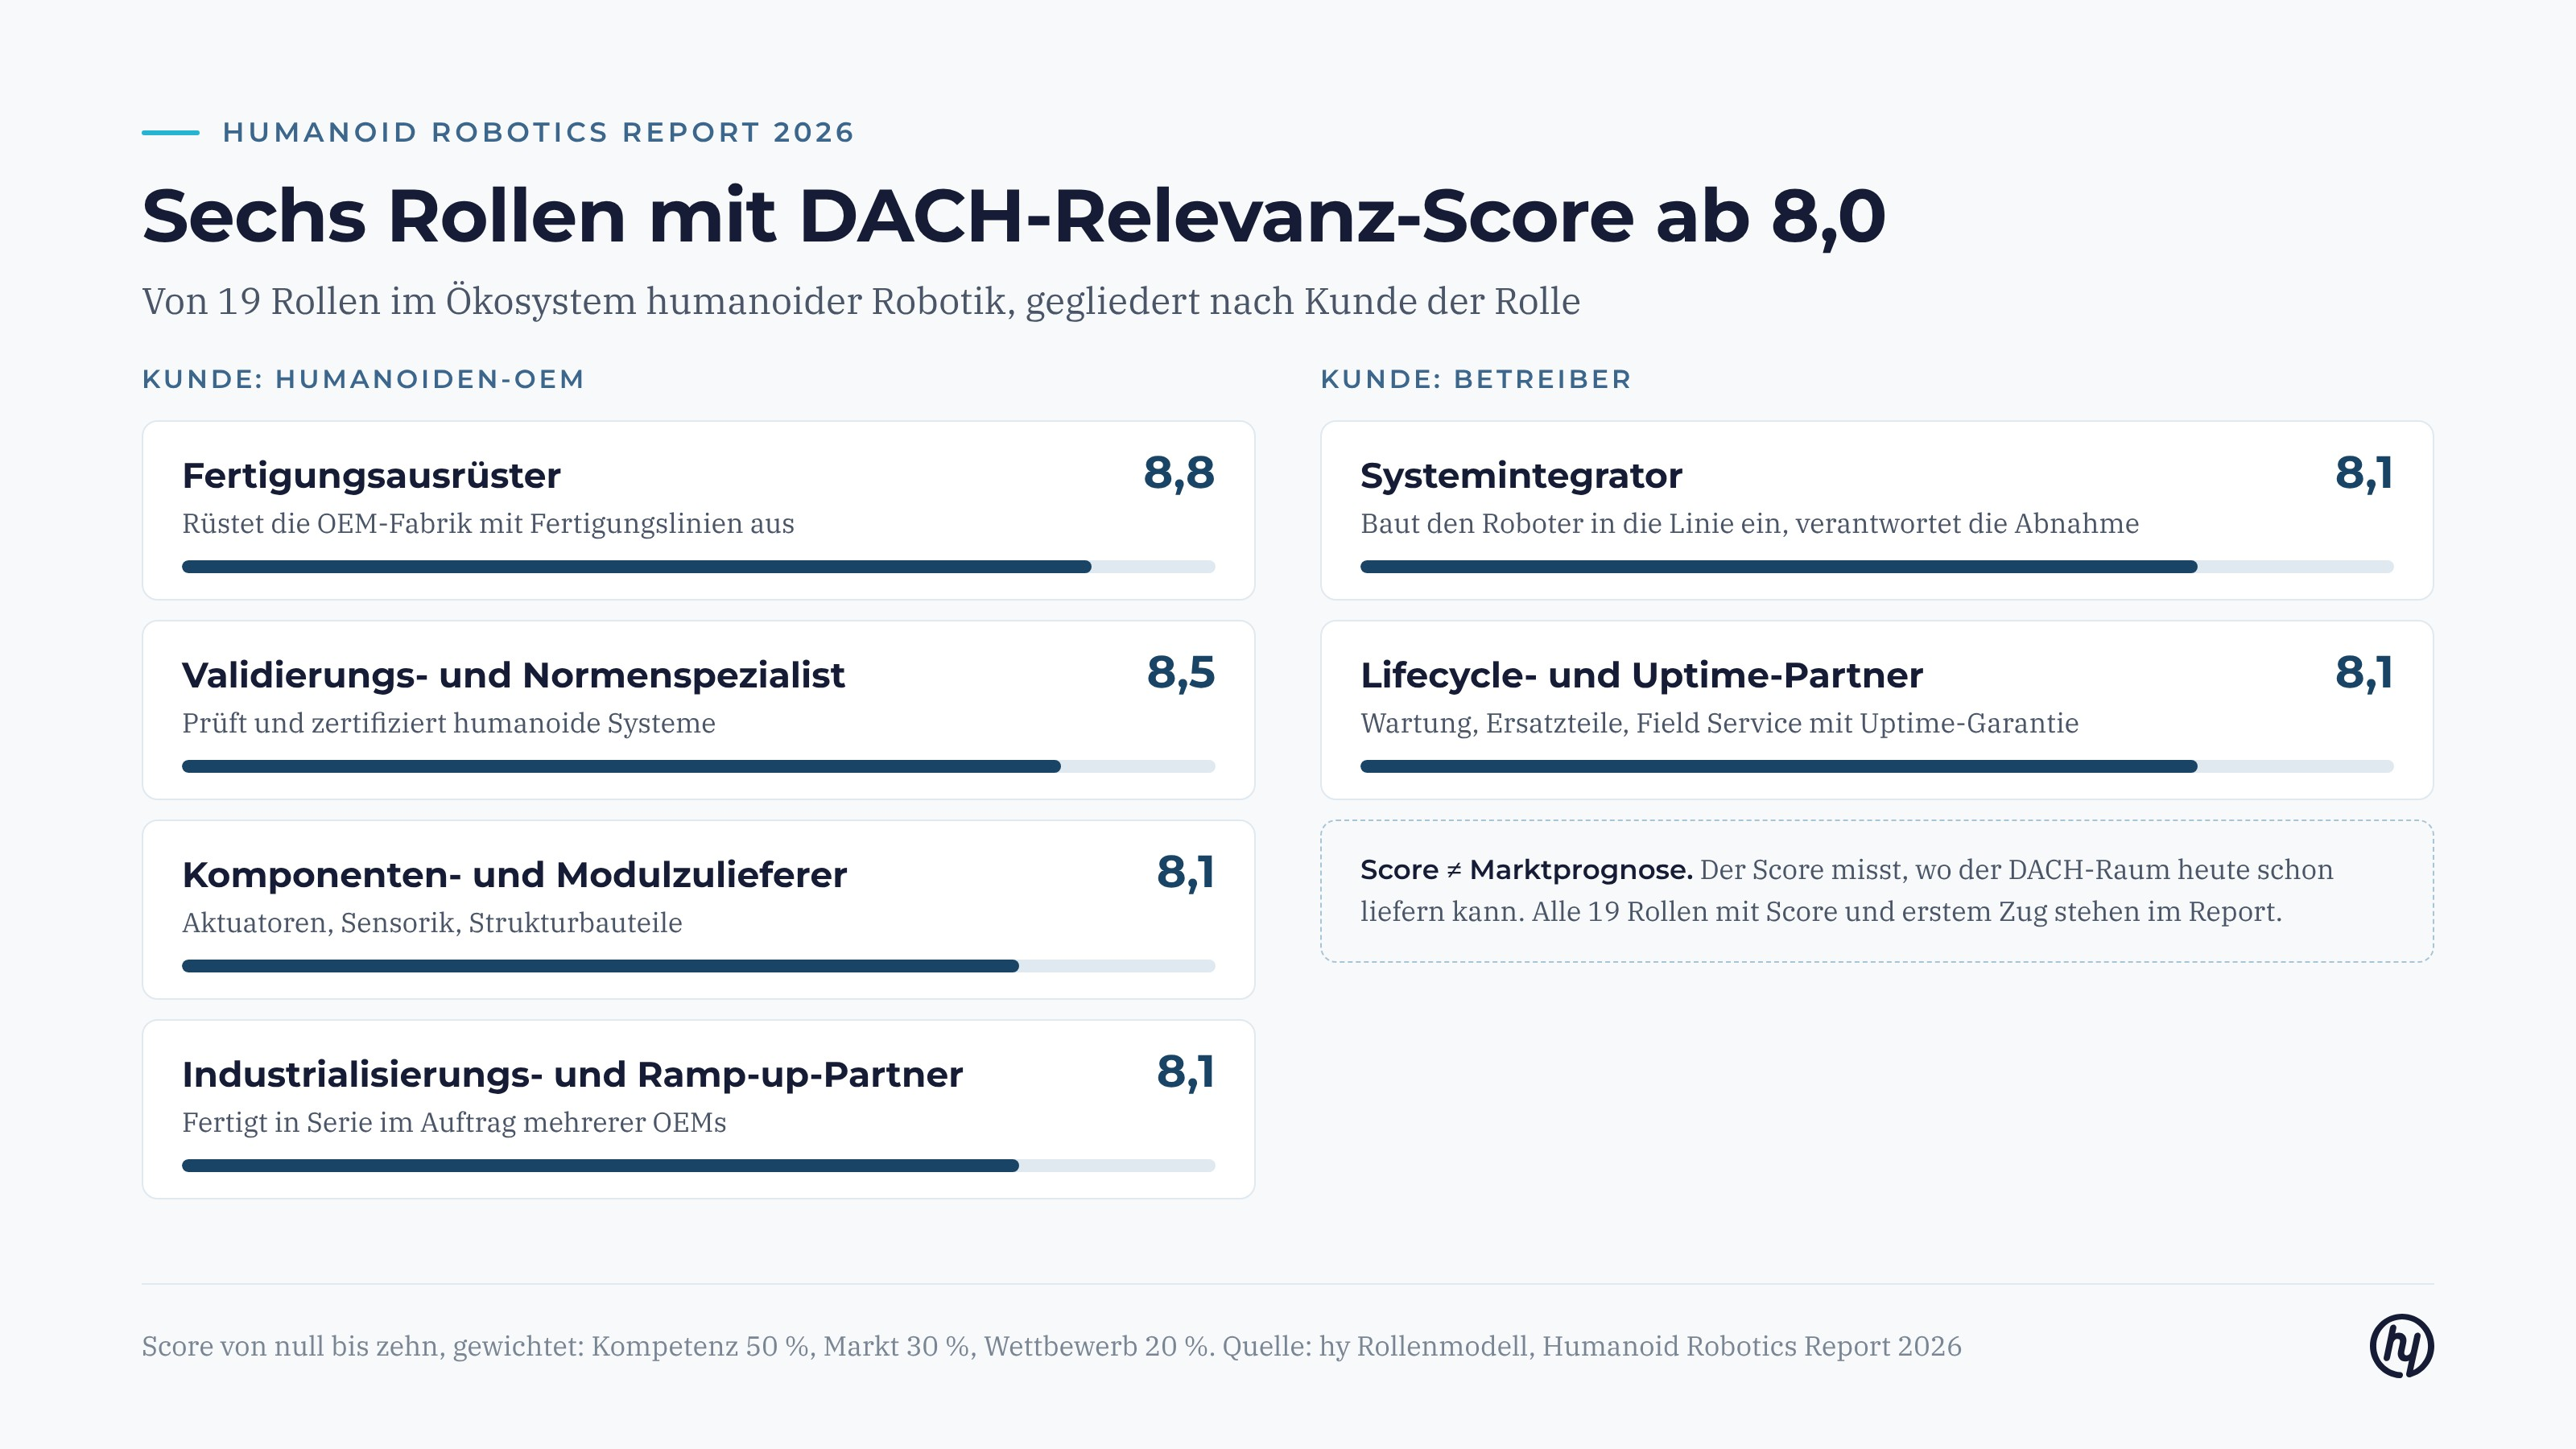
Aus der Disaggregation entstehen mindestens 19 Rollen mit eigenem Geschäftsmodell. Wir haben jede mit einem DACH-Relevanz-Score von null bis zehn bewertet. Er gewichtet Kompetenz mit 50 Prozent, Marktattraktivität mit 30 Prozent und Wettbewerbsposition mit 20 Prozent. Der Score misst also, wo der Standort heute schon liefern kann, und ist keine Marktprognose.
Sechs Rollen erreichen einen Score ab 8,0. Vier davon liefern an den Hersteller des Humanoiden (Original Equipment Manufacturer, OEM), zwei an den Betreiber, der den Roboter in seiner Halle einsetzt.
Fertigungsausrüster (Kunde: OEM, Score 8,8)
Fertigungsausrüster rüsten die OEM-Fabrik mit Produktions- und Montagelinien aus. Das ist die höchstbewertete Rolle unserer Analyse, weil sie genau auf dem Kerngeschäft des DACH-Maschinenbaus liegt. Je OEM-Fertigungslinie schätzen wir die Größenordnung auf 8-15 Mio. Euro. Der erste Zug wäre eine Referenzlinie mit einem westlichen OEM im Hochlauf. Die Rolle passt zu Euch, wenn Ihr Produktionslinien heute als Produkt verkauft und Referenzen im Hochlauf neuer Fertigungen mitbringt.
Komponenten- und Modulzulieferer (Kunde: OEM, Score 8,1)
Diese Rolle liefert Aktuatoren, Sensorik und Strukturbauteile direkt in die Stücklisten der OEMs. Aktuatoren allein tragen laut Interact Analysis über 30 Prozent der Stückkosten eines Humanoiden. Der erste Zug wären Design-in-Partnerschaften mit zwei bis drei OEMs parallel, bevor die Architekturen einfrieren. Die Rolle passt zu Euch, wenn Ihr solche Bauteile bereits in Serie liefert und Design-in-Prozesse mit OEMs kennt.
Industrialisierungs- und Ramp-up-Partner (Kunde: OEM, Score 8,1)
Industrialisierungspartner fertigen im Auftrag mehrerer OEMs in Serie. Ihre Stärke liegt in qualitätskritischer Fertigung bei kleinen und mittleren Stückzahlen, und genau dort ist der DACH-Raum strukturell stark. In der Pilotphase schätzen wir die Größenordnung auf 22-37 Mio. Euro. Der erste Zug wäre ein Projekt mit einem Serien-OEM, das die eigenen Prüfprozesse auf humanoide Baugruppen überträgt.
Validierungs- und Normenspezialist (Kunde: OEM, Score 8,5)
Ab dem 20. Januar 2027 verlangt die EU-Maschinenverordnung die Einbindung einer notifizierten Stelle, wenn ein Sicherheitsbauteil auf maschinellem Lernen beruht. Das Feld ist damit regulatorisch geschützt und im DACH-Raum institutionell stark besetzt. Bis 2030 schätzen wir den Markt auf 200-400 Mio. Euro. Der erste Zug wäre ein Methodik-Konsortium mit Anwendern und einem Fertigungspartner, das Abnahme-Standards für lernende Systeme definiert.
Systemintegrator (Kunde: Betreiber, Score 8,1)
Systemintegratoren bauen den Roboter in die Linie ein, verantworten die Sicherheitsabnahme und übernehmen die Gewährleistung. Mit 25 Prozent der Ausgaben je Roboter ist das der größte Block der ersten Welle. Der erste Zug wäre, eine erste Linie bei einem Betreiber schlüsselfertig zu übergeben. Die Rolle passt zu Euch, wenn Ihr Anlagen heute schlüsselfertig übergebt und Sicherheitsabnahmen im Bestand verantwortet.
Lifecycle- und Uptime-Partner (Kunde: Betreiber, Score 8,1)
Diese Rolle umfasst Wartung, Ersatzteile, Kalibrierung und Field Service mit Uptime-Garantie. Industrielle Käufer verlangen Service-Level-Vereinbarungen vor allem anderen, und hier tragen die Servicestrukturen aus Maschinenbau und Medizintechnik. Der erste Zug: Wer beim Verkauf der ersten Flotten den Servicevertrag mitnimmt, besitzt den Erlösstrom, bevor Wettbewerber eigene Servicenetze aufbauen.
Humanoide Roboter in Deutschland: Viel Kompetenz, kaum Position
Ein humanoider Roboter besteht aus sieben Subsystemen: Antriebe, Sensorik, Kommunikation und Steuerung, Struktur, Edge- und KI-Hardware, Greifsysteme und Energie. Für jedes dieser Subsysteme gibt es im DACH-Raum Unternehmen, die das Know-how bereits haben. Von den 68 Unternehmen, die wir bewertet haben, decken 20 sogar vier oder mehr Subsysteme ab.
Unter den Unternehmen, die Geld von Investoren bekommen, ist der DACH-Raum aber kaum vertreten: Nur elf von 268 kommen von hier, 111 dagegen aus China. Und selbst bei diesen elf ist das Geld sehr ungleich verteilt. Von insgesamt 1.636 Mio. USD gehen 1.583 Mio. USD an ein einziges Unternehmen, NEURA Robotics.
Am größten ist der Abstand bei den Komponenten, also den Bauteilen, aus denen der Roboter besteht. 31 von 46 finanzierten Komponenten-Spezialisten kommen aus China und erhalten 86 Prozent des Kapitals in diesem Bereich. Das heißt: Auch ein Roboter, den ein westlicher Hersteller verkauft, steckt oft voller chinesischer Bauteile. Dazu kommt, dass China seine Zulieferer gezielt fördert. Seit 2019 hat der Staat rund 490 Robotik-Zulieferer als sogenannte „Little Giants“ ausgezeichnet. Sie bekommen dadurch leichter Kredite, Zuschüsse und Zugang zur Börse.
Einen Vorteil hat der DACH-Raum trotzdem: In der eigenen Werkshalle zählt Vertrauen. Wer einen Roboter in seine Produktion lässt, will Zertifizierung, Gewährleistung und Service von einem Partner in Europa. Deshalb setzen die bekannten Pilotprojekte in deutschen Werken auf westliche Roboter: Siemens in Erlangen mit HMND 01, BMW in Leipzig mit AEON von Hexagon und Mercedes-Benz in Berlin mit Apollo.
Ich bin überzeugt: Die Kompetenz ist da, was fehlt, ist die Positionierung. Wir können das, wir müssen uns nur entscheiden. Wer die Lücke nicht füllt, überlässt sie anderen.
Wie Ihr Eure Rolle in der humanoiden Robotik findet: Drei Prüffragen
Die Frage, die ich von Unternehmen am häufigsten höre, lautet sinngemäß: In welchem Teil der entstehenden Wertschöpfungskette können wir mitspielen? Direkt danach kommen die nächsten: Wann müssen wir einsteigen, was müssen wir dafür tun und welche Partner brauchen wir?
Wo Unternehmen dabei am häufigsten hängen bleiben, ist der Schritt von der Kompetenz zur Lieferposition. Eine passende Fähigkeit macht noch keine Lieferantenbeziehung. Dazwischen stehen die Qualifizierung, ein erster Kunde und die Bereitschaft, Verantwortung zu übernehmen.
Drei Fragen helfen, die eigene Ausgangslage ehrlich einzuschätzen:
- Kompetenz: Könnt Ihr ein Subsystem oder eine Leistung für Humanoide heute nachweisbar liefern?
- Kundenbedarf: Gibt es einen konkreten OEM oder Betreiber, der diese Leistung in den nächsten 24 Monaten braucht?
- Verantwortung: Übernehmt Ihr Abnahme, Gewährleistung und Zertifizierung für Euren Teil?
Dabei läuft die Zeit mit. Die Aufnahme in die Stückliste einer Serienplattform beginnt 18 bis 24 Monate vor dem Serienanlauf, danach ist die Architektur festgelegt.
Öffentlich passiert in DACH bisher wenig: Neben den elf Start-ups haben sich erst wenige etablierte deutsche Unternehmen als Humanoid-OEM positioniert. Hinter verschlossenen Firmentüren sieht es aber mitunter anders aus. Die Unternehmen, mit denen ich spreche, setzen sich mit diesen Fragen auseinander und beginnen, aktiv zu werden. Christian Piechnick, Mitgründer von Wandelbots, beschreibt diese Phase in unserem Podcast Return on Innovation so: „Das Feld ist durch Startups vorbereitet worden. Was jetzt gerade passiert, ist, dass sich die großen Industrieunternehmen bereit machen, an dem Punkt zu übernehmen und das dann zu skalieren.“
Für Betreiber kommt eine weitere Frage hinzu: Wer darf welche Daten nutzen? Ein Roboter erzeugt vom ersten Tag an Bewegungsdaten, Videos und Prozesswerte. Der EU Data Act gibt Betreibern dabei Zugangs- und Weitergaberechte. Trifft der Betreiber die Entscheidung über die Datenklausel nicht vor dem ersten Piloten, trifft sie der Anbieter über seine Vertragsbedingungen für ihn.
Wie wir Unternehmen bei der Positionierung unterstützen
Als partnergeführte Unternehmensberatung aus Berlin begleiten wir seit 2017 Unternehmen bei Wachstum und neuen Geschäftsmodellen, in unserer Business Unit Strategy & Innovation unter anderem bei der Erschließung neuer Märkte. Insgesamt haben wir über 850 Projekte umgesetzt.
Für den Report haben wir den Markt datengetrieben dekodiert: 268 finanzierte Unternehmen, 823 Finanzierungsrunden und über 25.000 Patentpublikationen. Dieselbe Methodik setzen wir ein, wenn wir Unternehmen bei ihrer eigenen Positionierung begleiten.
Wir gehen dabei in vier Phasen vor. Zuerst analysieren wir das Geschäftsfeld von außen. Danach identifizieren wir von innen die vorhandenen Fähigkeiten und den unfairen Vorteil eines Unternehmens. Anschließend testen wir konkrete Geschäftsopportunitäten mit Kunden und Experten. Am Ende steht eine Entscheidungsgrundlage mit Business Case und einer Build-Partner-Buy-Roadmap.
Bei positiver Validierung sind wir bereit, für ein neues Geschäftsmodell mit ins Risiko zu gehen und uns am Aufbau zu beteiligen.
Welche Rolle passt zu Eurem Unternehmen?
Im Humanoid Robotics Report findet Ihr alle Daten und Rollen im Detail. Wenn Ihr Eure eigene Position einordnen wollt, sprecht uns gern an.
Fazit: Jetzt die eigene Rolle bei humanoiden Robotern in der Industrie wählen
Mindestens 13 Fabriken bauen humanoide Roboter bereits in Serie, sechs in den USA und sieben in China, in Europa bisher keine. Die Rollen in diesem Markt werden in den Stücklisten vergeben, die gerade geschrieben werden. Wer heute Zulieferer oder Partner wird, hat eine Option auf das Folgegeschäft aus Einbau, Betrieb und Lifecycle.
Mein Rat: Geht die drei Prüffragen für Euer Unternehmen durch und klärt, welche der sechs Rollen zu Euren Fähigkeiten passt. Wenn Ihr dabei auf einen konkreten OEM oder Betreiber stoßt, der Eure Leistung in den nächsten zwei Jahren braucht, ist jetzt der richtige Moment, aktiv zu werden.
Im Humanoid Robotics Report findet Ihr alle 19 Rollen mit Score und erstem Zug. Und wenn Ihr Eure Position gemeinsam mit uns einordnen wollt, meldet Euch gern für ein Erstgespräch.