Build, Buy oder Partner? Wie Konzerne die richtige Wachstumsstrategie für neue Geschäftsfelder finden
Ein Konzern will in ein neues Geschäftsfeld, und im Raum stehen drei Wege: die neue Fähigkeit intern aufbauen, ein bestehendes Unternehmen zukaufen oder mit einem externen Partner kooperieren. Was nach einer Sachfrage klingt, wird im Vorstand schnell zur Rollenfrage: Der Head of M&A will kaufen. Der CFO rechnet vor, dass ein Zukauf das EBIT nicht belastet. Das interne Team wäre am liebsten selbst Bauherr. Am Ende steht selten eine Entscheidung, meist ein Kompromiss, den keiner wollte. Was in diesen Runden meist fehlt, ist ein gemeinsamer Maßstab. Drei Faktoren aus meiner Beratungspraxis liefern ihn und machen aus der Debatte um die richtige Wachstumsstrategie für neue Geschäftsfelder eine Entscheidung.
Das Thema kurz und kompakt
- Drei grundverschiedene Wege: Build, Buy und Partner unterscheiden sich in Zeithorizont, Kapitalintensität und strategischer Kontrolle, wenn ein Konzern ein neues Geschäftsfeld erschließen will.
- Drei Faktoren strukturieren die Wahl: Wie schnell muss der Markteintritt erfolgen, wie zentral ist die Technologie für das Kerngeschäft, und bringt der Konzern die Umsetzungskompetenz selbst mit?
- Parallelität ist die Norm: Die meisten Konzerne verfolgen mehrere Modi parallel, aber ohne strukturierte Entscheidungslogik bleibt aus dem Ansatz Zufall statt Strategie.
- Entscheidungsbegleitung aus der Praxis: Wir von der hy consulting group begleiten Vorstände bei genau dieser Entscheidung, mit Marktdekodierung, Bewertungsmodellen und Umsetzungserfahrung aus über 850 Projekten.
Build, Buy, Partner: Drei grundverschiedene Wege in ein neues Geschäftsfeld
Bevor die Entscheidung strukturiert werden kann, müssen die drei Wege sauber getrennt werden.
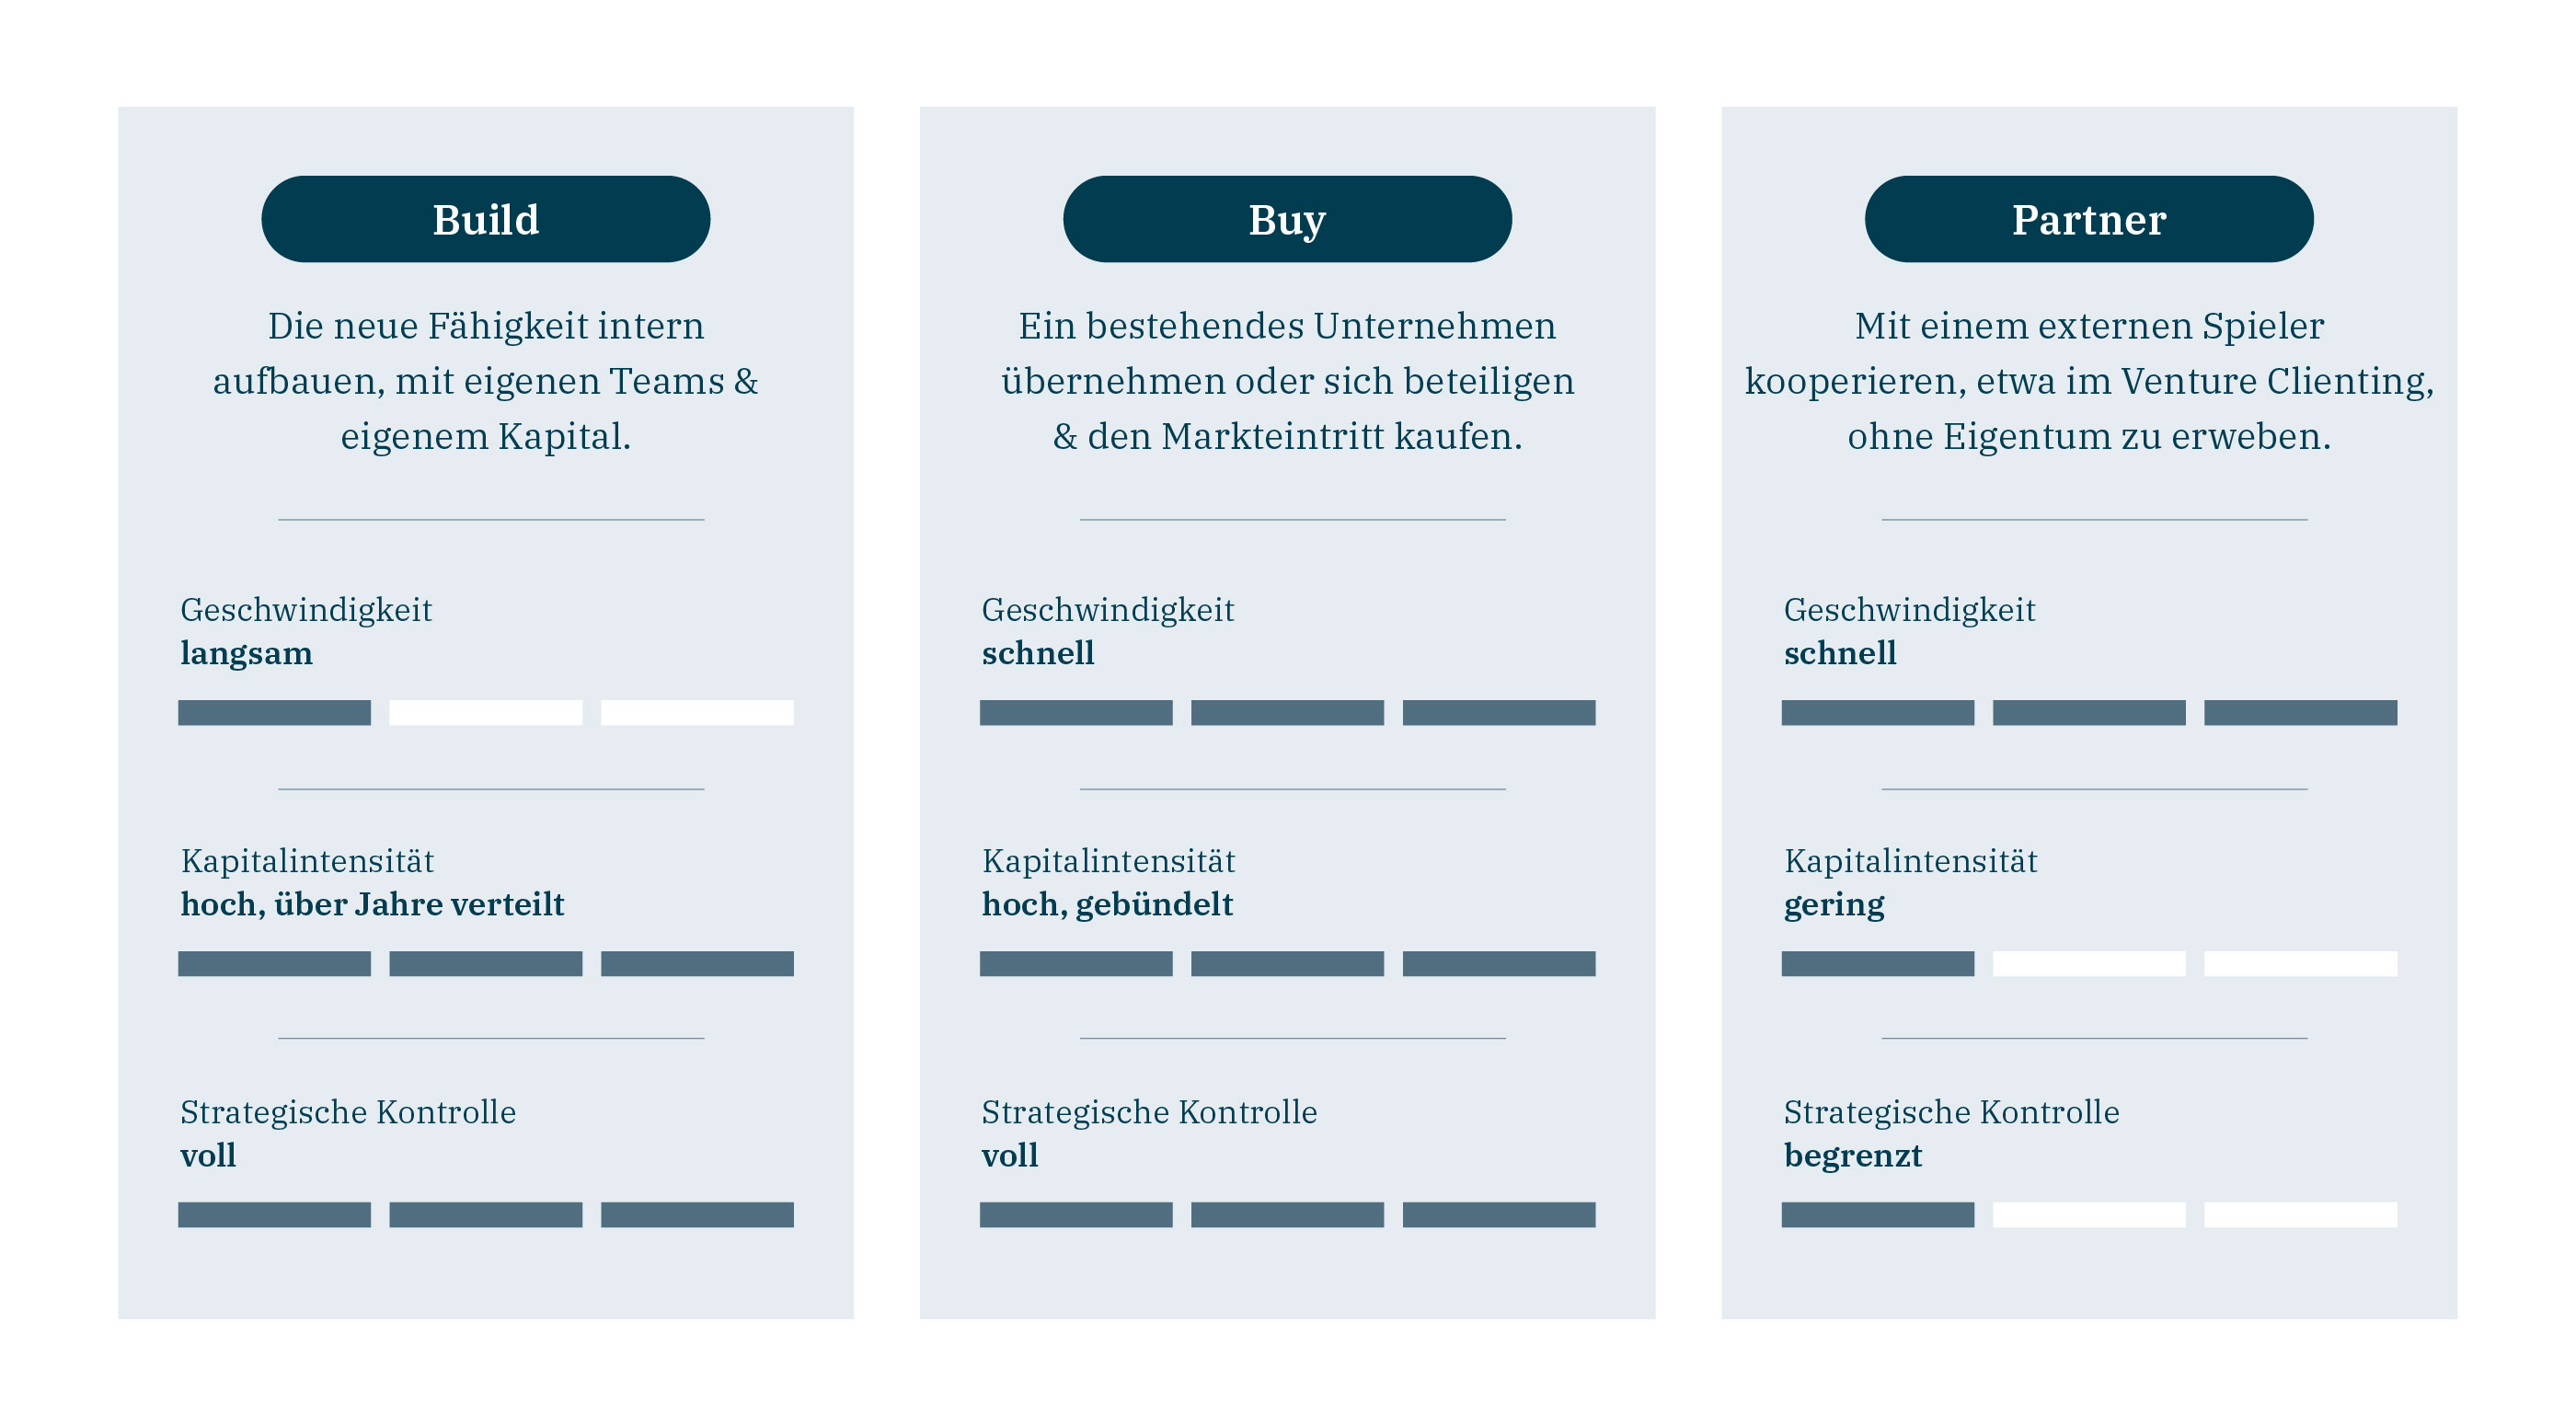
- Build heißt: Der Konzern baut die neue Fähigkeit und das neue Geschäft intern auf, mit eigenen Teams und eigenem Kapital.
- Buy heißt: Er übernimmt ein bestehendes Unternehmen oder beteiligt sich daran und kauft den Markteintritt zu.
- Partner heißt: Er kooperiert mit einem externen Spieler, etwa im Venture Clienting, ohne Eigentum zu erwerben.
Partnering ist dabei kein weicher Mittelweg. Mir gehört bei einer Partnerschaft schlicht nichts von der anderen Firma. Partnering ist deshalb nur dann die richtige Wahl, wenn eine ganz spezifische Fähigkeitslücke besteht, die sich intern nicht bauen lässt: eine Lizenz, ein Marktzugang, ein Vertriebskanal. Wer partnert, ohne diese eine Lücke genau zu kennen, tauscht Strategie gegen Kooperation.
Eine Abgrenzung vorweg: „Build, Buy oder Partner“ ist nicht „Buy-and-Build“, die Add-on-Konsolidierungsstrategie von Private-Equity-Portfolios. Ob ein Unternehmen seine Innovationsarbeit intern oder mit externer Unterstützung organisiert, ist eine verwandte, aber andere Frage.
Dass die drei Wege fundamental verschieden sind, ist kein Bauchgefühl. Die Managementforschung untersucht die Wahl zwischen alternativen Wachstumsmodi seit Jahrzehnten systematisch; eine aktuelle Literaturübersicht von Philipp Ego in der Management Review Quarterly wertet 74 empirische Studien aus. Die Unterschiede lassen sich in drei Dimensionen zusammenfassen:
Klarheit statt Diskussion: die Build-Buy-Partner-Entscheidung strukturiert lösen
Ihr steht vor der Wahl zwischen Build, Buy und Partner und wollt keinen Kompromiss, sondern eine Entscheidung? Unsere Strategy & Market Decoding liefert die Entscheidungsgrundlage, unsere Validation & Due Diligence das Go oder No-Go. Fordert eine Strategy-Kurzdiagnose an.
Warum die Entscheidung meist diskutiert, aber nicht getroffen wird
Die meisten großen Unternehmen führen diese Debatte ohnehin schon, nur unstrukturiert. In unserem Corporate Innovation Report 2023, einer Befragung von mehr als 100 Innovationsverantwortlichen der DACH-Region, verfolgen über 90 % der Unternehmen seit 2013 mehrere Modi des Corporate Venturing parallel. Gleichzeitig hält weniger als die Hälfte diese Strukturen für zukunftsfähig, und drei Viertel sehen großes Potenzial in der Kombination verschiedener Modi. Das Potenzial wird also gesehen, die Entscheidungslogik für den Einzelfall fehlt.
Aus meiner Praxis weiß ich, warum die Entscheidung so selten getroffen wird: In der Realität ist entscheidend, wer den Auftrag gibt.
Die Rollenlogik im Vorstand folgt dabei einem typischen Muster:
- Head of M&A: Er wird immer kaufen wollen.
- CEO: Er urteilt deutlich breiter und freier, was der richtige Weg ist.
- CFO: Er bevorzugt den Kauf, weil ein Firmenkauf ein „Aktiv-Tausch in der Bilanz“ ist: Kasse wird gegen Anteile getauscht, das EBIT wird nicht reduziert, während internes Bauen das Ergebnis belastet, solange gebaut wird.
Für die Entscheidung heißt das: Erst klären, wer das Mandat hat, dann über den Weg streiten.
Der Marktkontext verstärkt den Druck: In der schwächeren Konjunktur mit langen ROI-Horizonten gehen klassische Make-Initiativen wie Labs, Inkubatoren und Acceleratoren zurück, während Zukäufe, Beteiligungen und Partnering an Gewicht gewinnen.
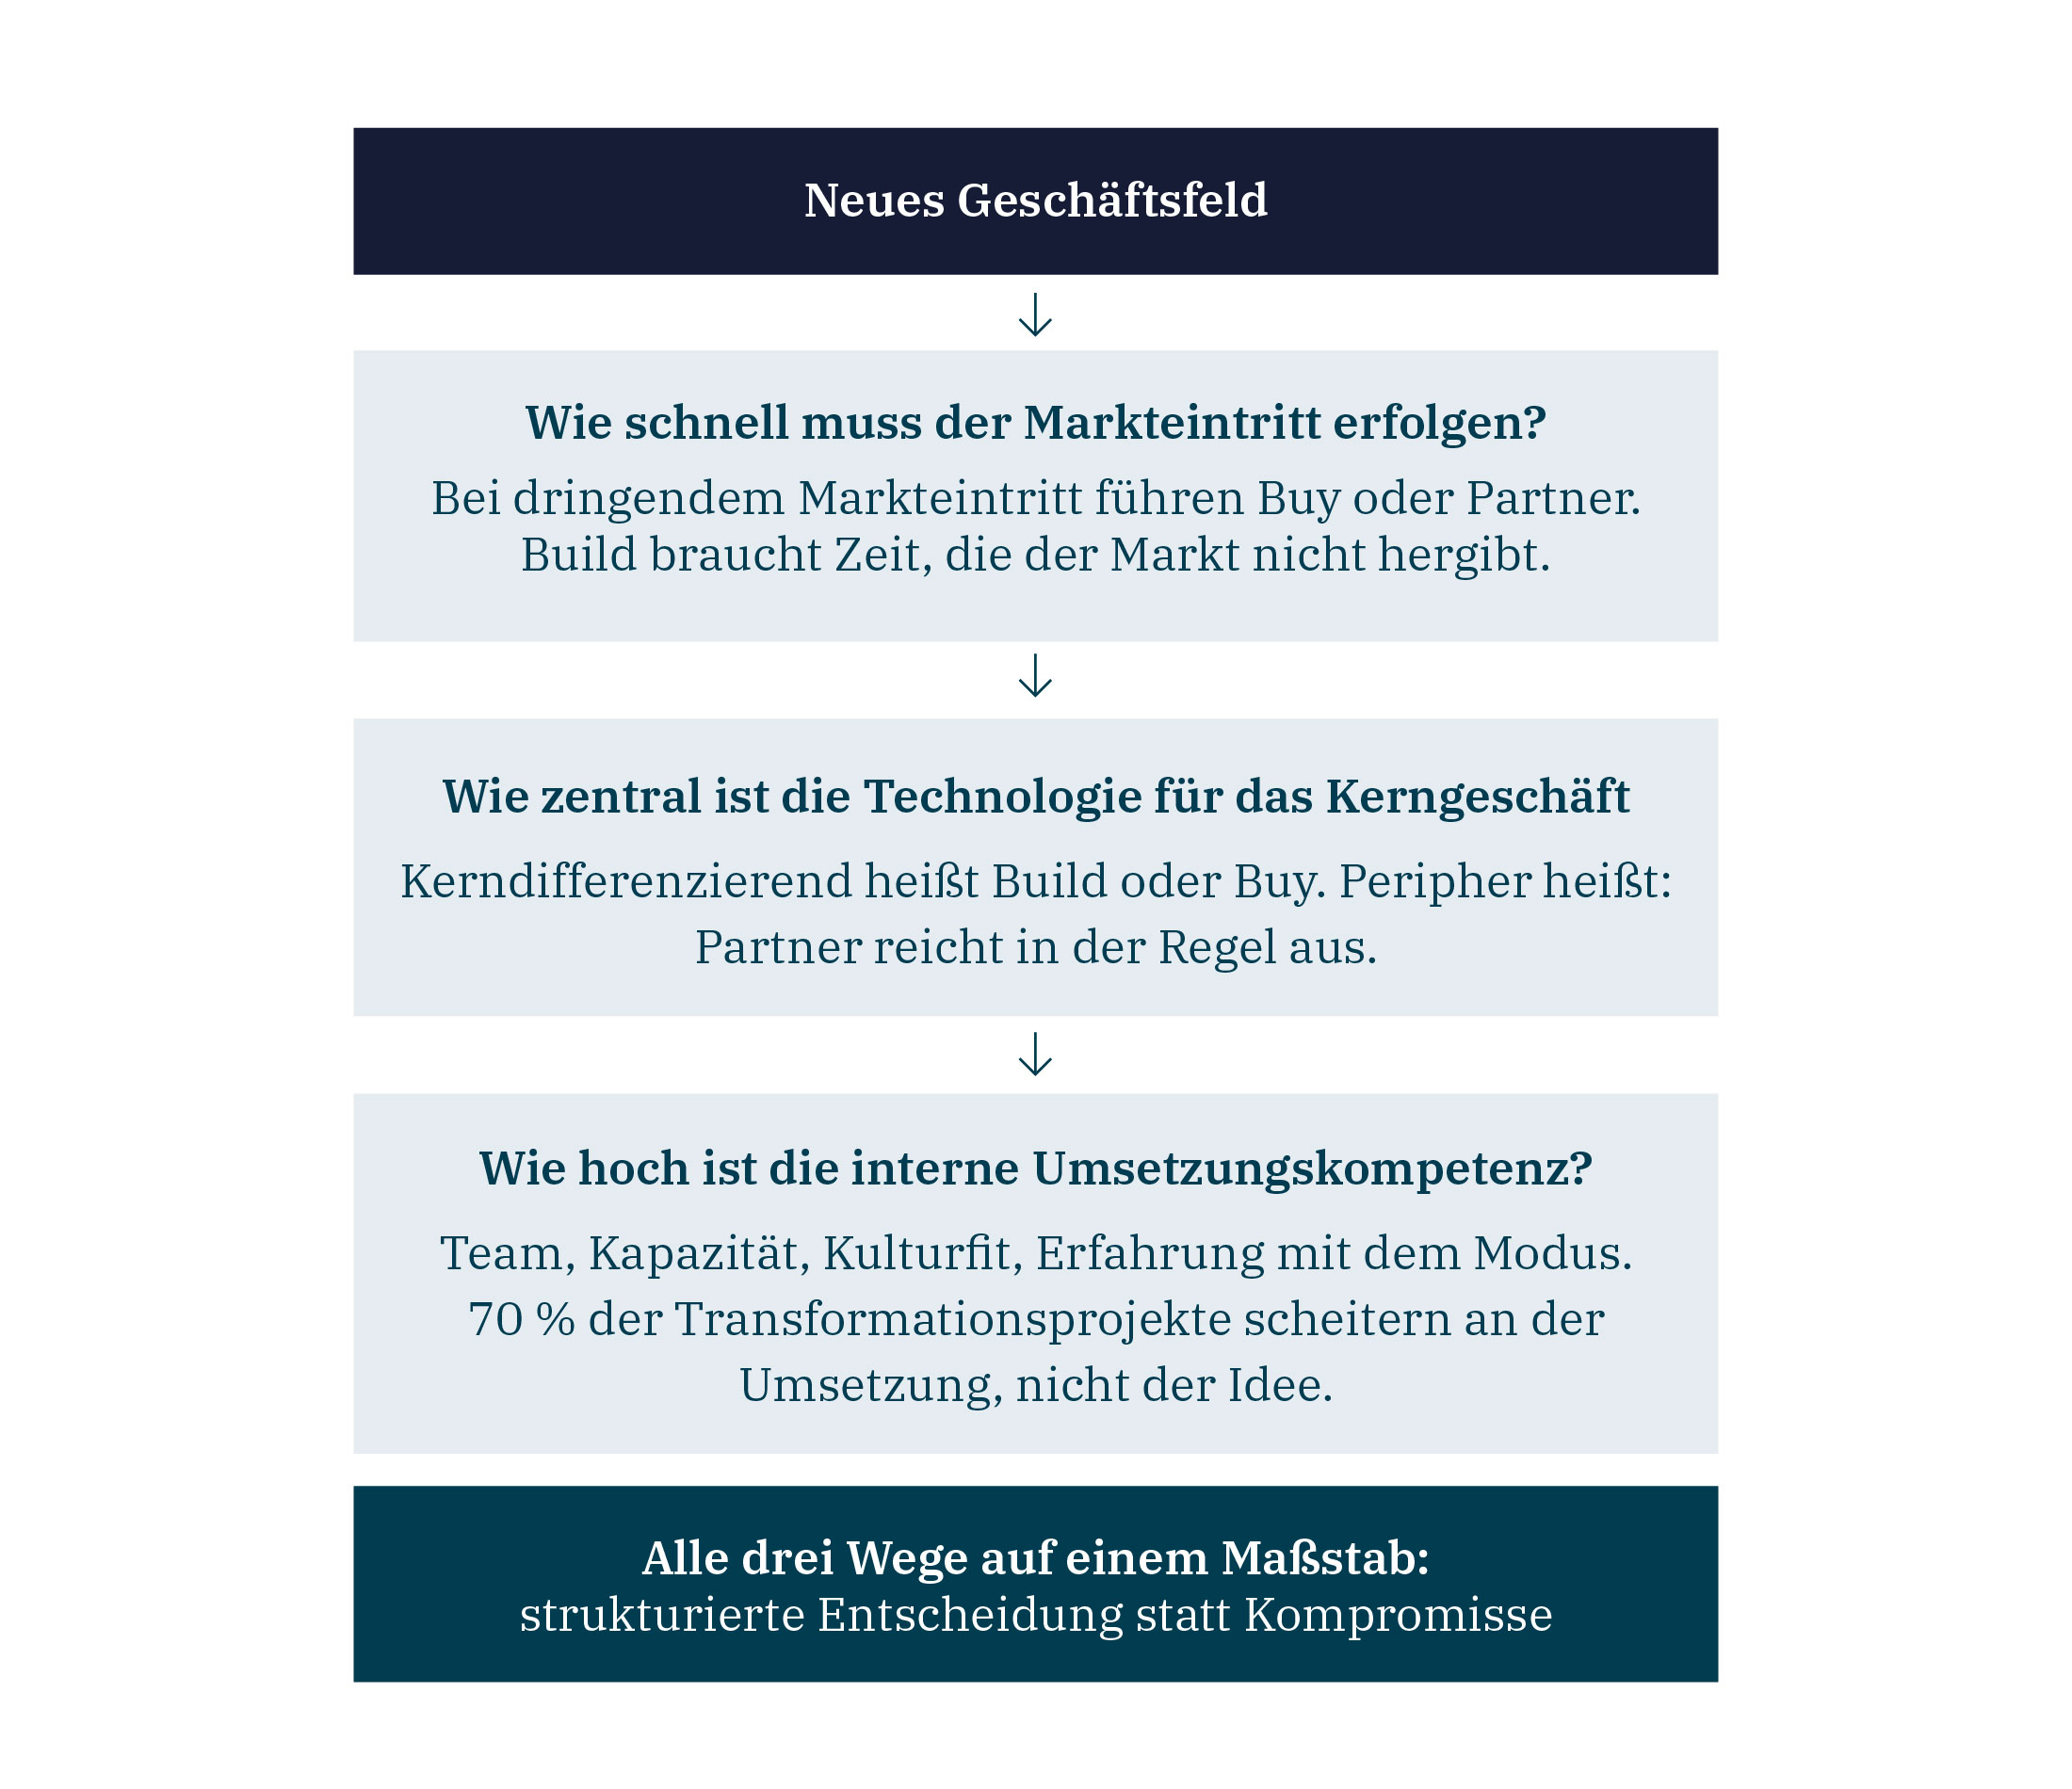
Das eigentliche Risiko bleibt dabei unverändert: 70 % der Transformationsprojekte scheitern an der Umsetzung, nicht an der Idee. Projekte werden gestartet und versanden. Genau deshalb braucht es eine Entscheidungslogik vor dem Start. Wie schnell der Markteintritt erfolgen muss, wie zentral die Technologie für das Kerngeschäft ist und ob der Konzern die Umsetzungskompetenz selbst mitbringt, klären die drei Faktoren der nächsten Abschnitte.
Faktor 1: Wie schnell muss der Markteintritt erfolgen?
Diese Frage engt die Wahl oft am stärksten ein. Die drei Wege im Vergleich:
- Build ist der langsamste Weg: volle Kontrolle über Aufbau und Technologie, aber Zeitverlust, wenn Marktdruck besteht.
- Buy ist der schnellste Zugang zu Marktposition und Fähigkeit, allerdings mit Integrationsrisiko und hoher Kapitalbindung. Aus meiner Mandatspraxis: Kaufen geht immer schneller als bauen. Beim Kauf ist das Gebaute ja schon da.
- Partner, insbesondere im Venture Clienting, öffnet ebenfalls schnell, bei deutlich geringerer Kapitalbindung, dafür mit begrenzter Kontrolle. Dieser Pfad ist kein Nice-to-have: Deutsche Venture-Clienting-Einheiten erwirtschaften mit ihren Piloten schätzungsweise 4,3 Mrd. € pro Jahr, rechnet eine Studie von Dudek et al. vor.
Bei dringendem Markteintritt führt Faktor 1 realistisch auf Buy oder Partner. Build braucht Zeit, die der Markt nicht hergibt.
Faktor 2: Wie zentral ist die Technologie für das Kerngeschäft?
Die Antwort fällt je nach strategischem Gewicht der Fähigkeit unterschiedlich aus:
- Kerndifferenzierend: An Build führt kaum ein Weg vorbei, denn nur wer besitzt, kontrolliert das geistige Eigentum und den langfristigen Wettbewerbsvorteil.
- Wichtig, aber nicht kerndifferenzierend: Buy oder eine Unternehmensbeteiligung ist die realistische Wahl. Eine ehrliche Selbstauskunft aus der Praxis: Konzerne sind bei klassischem M&A, der vollständigen Übernahme, in Entscheidung und Transaktion ziemlich gut. Bei Corporate Venture Capital, der Minderheitsbeteiligung an Startups, ringen sie dagegen, weil unklar bleibt, ob strategisch oder finanziell investiert wird. Eine Beteiligung ist deshalb kein leichterer Buy, sondern folgt einer eigenen Logik mit eigenen Anforderungen an Entscheidungs- und Umsetzungskompetenz.
- Peripher und unterstützend: Partner reicht in der Regel aus.
Faktor 3: Wie hoch ist die interne Umsetzungskompetenz?
Der dritte Faktor wird am häufigsten unterschätzt: Bringt der Konzern die Umsetzungskompetenz für den gewählten Weg selbst mit? Die ehrliche Bestandsaufnahme umfasst Team, Kapazität, Kulturfit und Erfahrung mit dem Modus. Das „Not Invented Here“-Dilemma und kulturelle Reibung in der Zusammenarbeit mit Startups und Zielunternehmen gelten dabei für Buy und Partner gleichermaßen.
Entscheidend ist der Faktor Mensch. Wenn ich kaufe, muss die Post-Merger-Integration mit den Teams funktionieren. Wenn ich intern baue, muss die Initiative zu den bestehenden Incentive-Strukturen und den Qualitäten der Kollegen passen, und das sind in erster Linie Manager und keine Unternehmer. Beides entscheidet sich in den Monaten nach dem Beschluss.
Internes Bauen scheitert außerdem oft nicht am Willen, sondern an fehlenden Freiräumen. Ich nenne das das interne Immunsystem:
- Compliance, Einkauf und IT-Security bremsen die neue Einheit.
- Die Finanzierung hängt an Budgetzyklen und Jahresplanung.
- Die Angst, das Kerngeschäft zu kannibalisieren, kommt erschwerend hinzu.
Wer es selber bauen will, gibt der neuen Einheit oft zu wenig Freiheit.
Hinzu kommt der Weg in den Markt: Der etablierte Vertrieb verkauft keine Experimente. Neue Geschäftsfelder brauchen oft einen eigenen Vertriebsweg, weil das bestehende Team Neues nicht ins Portfolio nimmt. Dieses Risiko gilt für Build und für Buy gleichermaßen, auch ein zugekauftes Produkt muss verkauft werden.
Hier schlägt die Kennzahl zu Buche, die ich weiter oben genannt habe: 70 % der Transformationsprojekte scheitern an der Umsetzung. Faktor 3 ist deshalb der Faktor, den Vorstände am ernsthaftesten prüfen sollten, bevor sie einen Weg wählen.
Wie wir Vorstände bei der Build-Buy-Partner-Entscheidung begleiten
Diese Entscheidung begleiten wir von der Strategie bis zur Umsetzung, bei Build, Buy oder Partner. Unsere Strategy & Innovation Business Unit deckt fünf Leistungsbereiche ab:
- Strategy & Market Decoding liefert die Entscheidungsgrundlage.
- Validation & Due Diligence klärt das Go oder No-Go.
- Partnering & Venture Clienting erschließt externe Fähigkeiten ohne Eigentum.
- Corporate Venture Capital & M&A sichert Fähigkeiten über Beteiligung oder Übernahme.
- Venture Building & Scaling baut neue Geschäfte intern auf und skaliert sie.
Wir bringen Umsetzungserfahrung aus über 850 Projekten mit und arbeiten als unternehmerisch geführte, unabhängige Beratung mit meinungsstarken Empfehlungen statt politischer Kompromisse.
Wenn ihr einwendet, ihr bräuchtet Branchenexpertise statt Generalisten: Unsere Marktdekodierung ist datengetrieben und branchenagnostisch. Was diese Entscheidung braucht, ist weniger die Branchenzugehörigkeit als die Erfahrung, sie schon oft getroffen und umgesetzt zu haben.
„Durch die unternehmerische Erfahrung von hy konnten wir ein agiles Expansionskonzept für einen neuen Markt definieren“, sagt Frank Kleiner, CEO von Harry Brot. Für den Bäckereikonzern haben wir den Markteintritt in die USA vorbereitet: eine D2C-Wachstumsstrategie mit konkreten Wachstumspfaden, Markenpositionierung und einem klaren Entscheidungsrahmen für die Umsetzung. Wer vor derselben Frage steht, braucht genau das: eine Entscheidung, die vor dem Markteintritt steht, und einen Rahmen, der die Umsetzung danach trägt.
Fazit: Drei Faktoren machen die Wachstumsstrategie für neue Geschäftsfelder entscheidbar
Build, Buy oder Partner ist keine Geschmacksfrage und kein Kompromissfeld. Die drei Faktoren, Geschwindigkeit des Markteintritts, Zentralität der Technologie für das Kerngeschäft und interne Umsetzungskompetenz, verwandeln die wiederkehrende Vorstandsdebatte in eine strukturierte, wiederholbare Entscheidung. Kein Faktor entscheidet allein, zusammen setzen sie alle drei Wege auf denselben Maßstab. Wer sie vor dem nächsten Beschluss durchdekliniert, beantwortet die Frage, bevor der Kompromiss sie beantwortet.
Mit Experten zur Build-Buy-Partner-Entscheidung
Der nächste Beschluss steht an, und die Debatte dreht sich im Kreis? Gemeinsam prüfen wir die drei Faktoren für euer Vorhaben und zeigen euch, welcher Weg in euer neues Geschäftsfeld führt: Build, Buy oder Partner.